


Economía y Finanzas
Análisis
PEMEX 2026: costo fiscal, caja operativa y 'cola' de pagos — sensibilidad a Brent/WTI/Maya y cracks
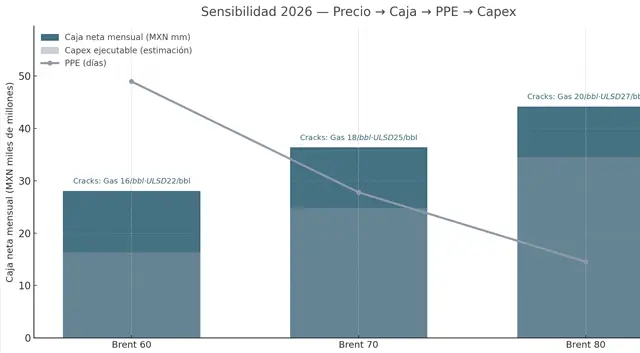
¿Cuánto pesa el 'costo fiscal' 2026 en la caja de Pemex y cuándo se aligera la 'cola' de pagos? Matriz precio→caja→PPE→capex, con escenarios Brent 60/70/80 y señales tácticas para proveedores.
Lo esencial de este análisis
¿Cuánto pesa el 'costo fiscal' 2026 en la caja de Pemex y cuándo se aligera la 'cola' de pagos? Matriz precio→caja→PPE→capex, con escenarios Brent 60/70/80 y señales tácticas para proveedores.
- Matriz precio → caja neta → ciclo de pagos → capex ejecutable
- Supuestos de sensibilidad que usamos para 2026
- Mini–tabla de escenarios
- Impacto en capex de refino y upstream
- Qué leer en el día a día
El “costo fiscal” 2026 es la suma de apoyos del erario a Pemex (alivio de deuda, aportaciones/transferencias netas y alivio tributario) para sostener caja operativa y capex. Importa a las tesorerías proveedoras porque define el ritmo real de pagos (PPE) y la velocidad para abatir la “cola”. Con Brent/WTI/Maya presionados y cracks de gasolina/ULSD moviéndose, cada dólar de precio o de margen refino puede alargar —o acortar— semanas el ciclo de pago.
Matriz precio → caja neta → ciclo de pagos → capex ejecutable
Piense en cuatro engranes acoplados: (1) precio del crudo (Brent/WTI/Maya) ajustado por diferencial y hedges; (2) caja neta operativa después de DUCs/IEPS/shipping y del “costo fiscal” comprometido; (3) ciclo de pagos (PPE) a contratistas y proveedores, que depende de la caja disponible semanal y de la ventana de refinanciaciones; y (4) capex ejecutable, que sube o baja según la holgura entre caja neta y PPE. Si el precio cae y el crack de ULSD se sostiene, la caja del downstream aguanta; si caen precio y cracks, el PPE se estira.
Supuestos de sensibilidad que usamos para 2026
– Mezcla Mexicana (Maya export) ligada a Brent/WTI Houston con descuento típico estructural de 5–7 $/bbl y ajustes por K–factor.
– Crack spreads USGC: gasolina 16–20 $/bbl, ULSD 22–27 $/bbl como banda operativa.
– “Costo fiscal” 2026 aprobado/comprometido como colchón de liquidez para servicio de deuda, pagos a proveedores y mantenimiento mayúsculo.
Con esos rieles, la caja libre mensual para PPE oscila ±12–20% por cada $10/bbl de Brent, amortiguada (o amplificada) por los cracks.
Mini–tabla de escenarios
| Escenario | Brent ($/b) | Maya (Brent – 6) | Crack gasolina / ULSD ($/b) | PPE promedio (días) | Capex ejecutable trimestral (mxn) | Necesidad de deuda/tender |
|---|---|---|---|---|---|---|
| A – Estresado | 60 | 54 | 16 / 22 | 75–85 | ↓ (–10–15%) | Alta (roll/tender selectivo) |
| B – Base | 70 | 64 | 18 / 25 | 60–70 | ≈ (plan vigente) | Media (opcional para capex) |
| C – Benigno | 80 | 74 | 20 / 27 | 50–60 | ↑ (+10–15%) | Baja (pref. prepago/descuento) |
Lectura operativa: cada $10/bbl extra de Brent y +2 $/bbl en cracks acortan ~8–12 días el PPE y liberan margen para adelantar paros/turnarounds o acelerar compresiones, duct integrity y workovers priorizados.
Cómo se traduce en la “cola” de pagos.
– Con Escenario A, la “cola” se contiene, no se limpia: Tesorería prioriza facturas <60 días y obras críticas; los saldos históricos se abaten con ventanas de refinanciación y descuentos por pronto pago.
– En Escenario B, el PPE converge a 60–70 días, y se puede programar liquidación escalonada de rezagos (lotes quincenales) sin descapitalizar capex.
– En Escenario C, se abre espacio para programas de pronto pago (3–5% descuento), cierre de rezagos viejos y pull–forward de paquetes de mantenimiento.
Impacto en capex de refino y upstream
Refino: con cracks en la parte alta, el margen sostiene paros programados (hidrotratadores, reformadores, SRU) sin frenar compras de catalizadores/servicios; si cracks caen, se difieren scopes “mejorables” y se preserva seguridad/integridad.
Upstream: el capex ejecutable sigue el PPE; con Maya más fuerte y diésel sólido, se protegen workovers y compresión que levantan producción de corto ciclo; en estrés, se posponen proyectos con payback >24 meses.
Qué leer en el día a día
-
Convocatorias: prioridad a contratos con flujo mensual predefinido y milestones claros; evite anexos difusos de “medición posterior”.
-
Garantías: pida claridad de retenciones y liberación por hito; negocie sustitución por fianzas al entregar punchlist.
-
Calendarios: alinee entregables a quincenas de pago; dividir un lote grande en 2–3 hitos reduce PPE efectivo.
-
Descuentos por pronto pago: ofrézcalos targeteados (3–4% a 30 días) para facturas >MXN 20–30 millones; no los generalice si su costo de capital es alto.
-
Lectura de riesgo: si ve tender offers/rollovers cercanos, anticipe PPE al alza por 2–3 semanas; si hay prepagos o recompras, PPE tiende a comprimirse.
Cómo y cuándo se aligera la “cola”.
Tres catalizadores: (i) precio + cracks en banda media/alta por 6–8 semanas; (ii) ventanas de refinanciación exitosas que bajen servicio de deuda del trimestre; y (iii) ejecución de programas de pronto pago sobre rezagos viejos. Con dos de tres, el PPE puede bajar 10–15 días en un trimestre sin recortar capex.


CONVERSACIÓN
Deja un comentario
Comparte una duda, experiencia o referencia útil para otros lectores.


Comentarios