
Récord de compras de gas en EE. UU. durante agosto crea riesgo de encarecimiento e incertidumbre para importaciones mexicanas, CFE, Pemex y grandes consumidores.
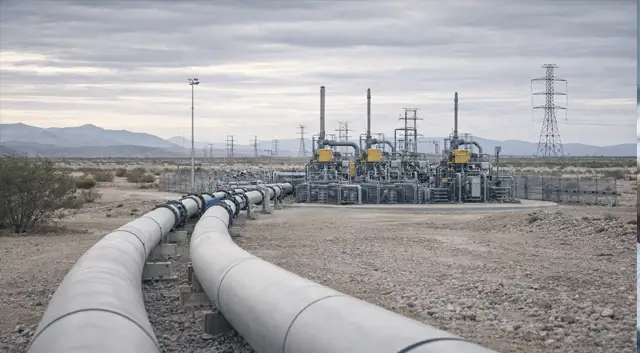


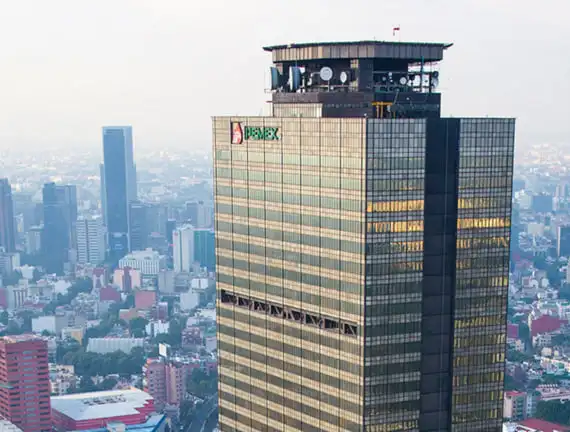
Un récord de compras de gas natural en Estados Unidos durante agosto aumenta la tensión sobre la cadena regional de suministro y pone en riesgo márgenes de generadores, compradores industriales y las finanzas de empresas públicas mexicanas que dependen de importaciones.
El Economista reporta que las adquisiciones estadounidenses marcaron un récord en agosto; el dato es puntual y referido al mes, sin detallar en la nota cifras concretas publicadas en este despacho, pero constituye una señal clara de una demanda elevada en el mercado norteamericano.
Por qué importa: cuando la demanda en Estados Unidos se eleva de forma sostenida, la presión se transmite a los precios spot y a las curvas de futuro (incluido Henry Hub), reduce disponibilidad para la colocación de cargos en contratos de exportación y puede aumentar la competencia por regasificación y espacios en ductos que abastecen a México.
Quienes quedan expuestos son importadores, generadores eléctricos y Pemex/CFE en su función de comprador. Los contratos indexados al mercado internacional o con cláusulas de nominación flexibles sufren desajustes de precio y volumen; los acuerdos de tipo take‑or‑pay o con límites de re-nominación pueden generar obligaciones financieras adicionales para compradores mexicanos si la oferta disponible se estrecha.
La tensión operativa también puede manifestarse en la logística: compresión, turnos de mantenimiento y asignación de capacidad en interconexiones transfronterizas pueden verse reprogramadas para priorizar flujos domésticos de EE. UU., algo que ya tuvo impacto cuando aumentaron las exportaciones de gas de EU a México en junio, y que ejemplifica cómo variaciones en la demanda estadounidense pueden alterar calendarios de entrega hacia México.
En el frente regulatorio y tarifario, la presión sobre precios mayoristas puede trasladarse a las tarifas de generación y a la estructura de costos de la Comisión Federal de Electricidad si la empresa asume compras spot sin coberturas. Ello complicaría la gestión de liquidez y podría reabrir discusiones sobre subsidios, ajustes tarifarios o mecanismos extraordinarios de mitigación por parte de autoridades energéticas.
Desde la perspectiva de inversiones, bancos y fondos evaluarán el riesgo de contrapartida en proyectos gas‑dependientes y en infraestructura de transporte; una demanda estadounidense elevada y persistente reduce la flexibilidad de suministro regional y puede aumentar el costo del capital en nuevos gasoductos o ampliaciones si no se demuestran garantías contractuales sólidas.
En términos operativos inmediatos, las empresas deben revisar cláusulas de suministro, calcular exposición a spreades internacionales, verificar coberturas y stress tests de inventario y liquidez. Para proyectos eléctricos o industrias intensivas en gas, la recomendación de gestión es clara: auditar posiciones de hedging, revisar perfiles de nominación y preparar planes B de suministro alterno.
Desde un punto de vista empresarial y regulatorio, la materialización de este tipo de episodios implica varias prioridades concretas: evaluar la capacidad de almacenamiento y rotación de inventarios para reducir exposición a picos de demanda; reforzar los mecanismos contractuales para asegurar entregas o compensaciones; y coordinar con autoridades de frontera y operadores de redes para reducir el riesgo de re-asignación de capacidad. A nivel financiero, las empresas deben revisar líneas de crédito y escenarios de liquidez para afrontar eventuales obligaciones derivadas de contratos rígidos.
La señal a vigilar en las próximas semanas es doble: la evolución del precio en Henry Hub y los reportes mensuales de flujos de exportación hacia México. Esos indicadores permitirán medir si el episodio de agosto fue puntual o el inicio de una etapa de mayor competencia por gas en Norteamérica que traducirá en costos y riesgos concretos para compradores y reguladores en México.

Todos los campos son obligatorios *




Comentarios