
Las exportaciones de gas de EE. UU. a México aumentaron 4.5% anual en junio; el dato obliga a revisar capacidad de ductos, contratos y exposición a precios internaci
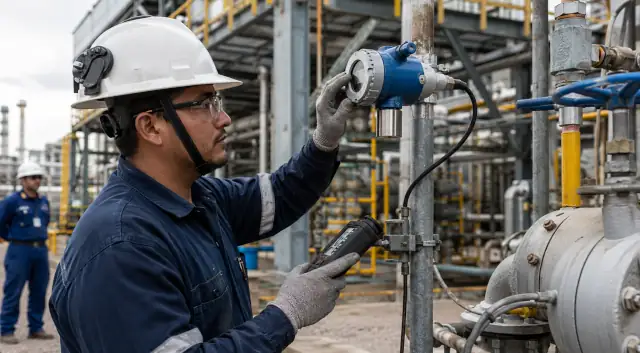


Un repunte en el flujo de gas desde Estados Unidos hacia México no es solo una cifra estadística: redistribuye riesgos operativos y financieros entre transportistas, compradores y reguladores. El reciente aumento obliga a decidir si la respuesta será inversión en capacidad, ajustes contractuales o medidas regulatorias que prioricen la asignación de gas en momentos de tensión.
Según milenio.com, las exportaciones de gas natural de Estados Unidos a México aumentaron 4.5% anual en junio; la cifra corresponde al comportamiento del mes y constituye una actualización cuantitativa puntual sobre los volúmenes cruzados en la frontera.
Ese crecimiento importa porque altera el balance entre suministro nacional y foráneo: cada punto porcentual de aumento modifica la presión sobre tarifas de transporte, los márgenes de comercializadores y los costos marginales que enfrentan las plantas térmicas que dependen de gas importado. Además, una dependencia incremental vuelve más relevante la indexación de contratos a precios internacionales y a la dinámica del mercado estadounidense.
Los más expuestos son los compradores mayoristas, generadores privados y la propia CFE en contratos de corto plazo, así como los operadores de sistemas de distribución que deben gestionar desbalances en los city gates. También están en riesgo los prestadores de servicios logísticos —compresión, mantenimiento y medición— que verán elevarse la carga operativa si la tendencia se consolida.
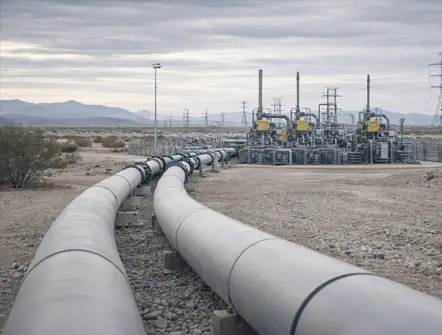
En infraestructura la señal es clara: la capacidad de transporte y recepción quedará bajo escrutinio operativo. Ductos, estaciones de medida y compresoras pueden convertirse en cuellos de botella en horarios punta, generando la necesidad de priorización o curtailment. Este fenómeno ya fue abordado en análisis previos sobre récord de importaciones y sus límites estructurales, que ofrecen contexto sobre la sostenibilidad de volúmenes crecientes cuando la infraestructura existente está cerca de ocupación máxima. México rompe récord en importación de gas natural desde EE.UU.: ¿oportunidad o vulnerabilidad energética?
En materia regulatoria y contractual, el dato obliga a contemplar cláusulas de flexibilidad: derechos de paso, penalizaciones por no uso y límites a la reconducción de capacidad deben revisarse para evitar incentivos perversos en temporadas de alta demanda. Las autoridades y las empresas deberán sopesar si priorizan la asignación por orden de llegada, por contratos firmes o por criterios de seguridad del suministro.
Desde la óptica de mercado, un aumento de importaciones puede moderar precios domésticos si la oferta supera la demanda local; sin embargo, también incrementa la exposición a la volatilidad de Henry Hub y a los spreads de transporte. Variables críticas a vigilar son la persistencia del crecimiento mensual, el comportamiento del precio en EE. UU. y los costos de transporte internos que pueden erosionar cualquier efecto bajista.
Para inversionistas y financiadores, la señal es mixta: mayor flujo implica mercado para nuevas obras de transporte y almacenamiento, pero eleva la complejidad contractual y operativa que bancos y aseguradoras evaluarán. Proyectos que reduzcan riesgo de congestión —expansiones de compresión, medición y almacenamiento— resultan más atractivos si la tendencia se confirma en trimestres consecutivos.
A nivel operativo y regulatorio, el aumento mensual obliga a reforzar protocolos de coordinación transfronteriza y planes de contingencia. Reguladores y operadores tendrán que mejorar la visibilidad sobre la utilización de capacidad en tiempo real, revisar criterios de asignación en eventos de curtailment y actualizar requisitos de mantenimiento preventivo para reducir fallas en puntos críticos. En lo financiero, una mayor dependencia de importaciones puede implicar revisiones en la estructura de riesgo de contratos de offtake y en las garantías exigidas por prestamistas ante proyectos de infraestructura.
Lectura ejecutiva: vigilar si el aumento de junio es puntual o parte de una serie sostenida. Las métricas a seguir en el corto plazo son tasas de utilización de ductos, tiempos de espera en puntos de entrada, revisión de cláusulas de capacidad en contratos y cualquier iniciativa regulatoria que altere reglas de prioridad en la asignación de gas. Las empresas deben actualizar sus escenarios de riesgo, renegociar flexibilidad en offtakes y preparar planes operacionales para eventuales restricciones.

Todos los campos son obligatorios *




Comentarios