



PEMEX · Corrupción Operativa ·
Entre el volumen que sale de una instalación petrolera y el que llega a su destino puede existir una diferencia. El problema comienza cuando alguien interpreta ese resultado como combustible robado sin comprobar antes la medición, los movimientos, las condiciones físicas y los documentos de transferencia. En PEMEX, donde conviven producción, refinación, ductos y almacenamiento, esa distinción es esencial para investigar pérdidas reales sin fabricar responsabilidades.
AI Regula Solutions · Información consultada al 6 de noviembre de 2026.
¿Cuánto hidrocarburo se pierde realmente en PEMEX? La pregunta parece pedir una cifra, pero antes exige resolver un problema de clasificación. Una toma clandestina localizada no equivale a un volumen cuantificado de producto sustraído. Una fuga no necesariamente representa producto comercial desaparecido. Y una diferencia entre inventarios puede surgir incluso cuando no existe una pérdida física comprobada.
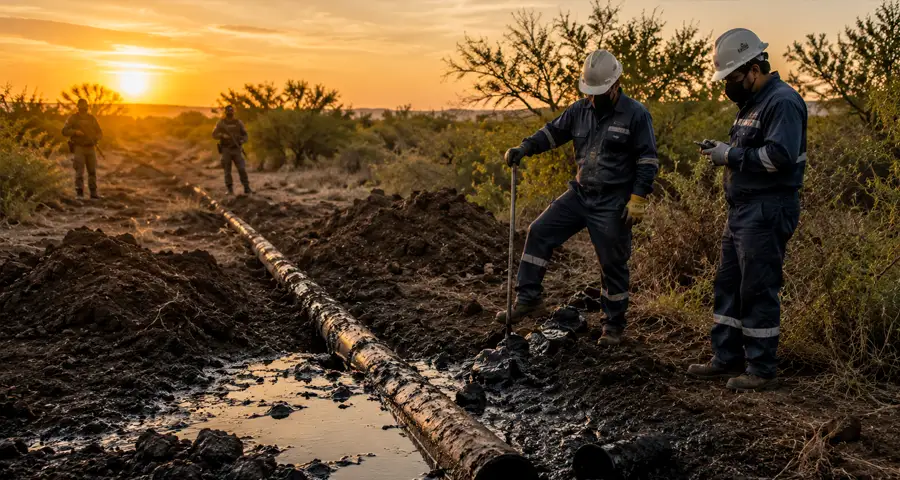
Los documentos públicos muestran que el problema de la sustracción existe. En su Reporte Anual 2025, Petróleos Mexicanos informó que detectó 10,591 tomas ilícitas en ductos durante 2025, frente a 11,774 en 2024. La empresa también identifica el robo y la manipulación ilegal de hidrocarburos como riesgos para sus operaciones, ingresos e infraestructura. [1]
Sin embargo, contar puntos de extracción detectados no permite calcular directamente cuántos barriles fueron robados. Se necesitarían registros por evento, duración, caudales estimados, producto, mediciones antes y después, aseguramientos y metodología de cuantificación.
Existe otra dimensión menos visible: la calidad de la infraestructura de medición. Una auditoría de la Auditoría Superior de la Federación (ASF), correspondiente a la Cuenta Pública 2024, examinó contratos para implementar o mejorar sistemas de medición en refinerías. Identificó problemas de registro presupuestal y contratos suspendidos, pero su objeto no fue cuantificar combustible robado. [3]
Ambas evidencias hablan de riesgos importantes, aunque distintos. Una pertenece a la seguridad física de la infraestructura; la otra, a la gestión contractual y a las condiciones necesarias para mejorar el control volumétrico. Mezclarlas produciría una conclusión que los documentos no sostienen.
La respuesta: una pérdida no es automáticamente un robo
Una diferencia volumétrica es una señal que debe conciliarse, no una prueba suficiente de sustracción. Para clasificarla se necesita conocer el sistema evaluado, producto, periodo, unidad, incertidumbre de los instrumentos y movimientos documentados.
Una pérdida física puede acreditarse mediante evidencia de liberación, fuga, derrame u otro destino del producto. Una sustracción necesita evidencia adicional sobre la extracción no autorizada. Una responsabilidad administrativa o penal requiere, además, los elementos y procedimientos jurídicos correspondientes.
La distinción central: un balance puede demostrar una discrepancia entre cantidades comparables. No determina por sí solo la causa, el destino del producto ni la identidad de una persona responsable.
La metodología general de conciliación en estaciones y almacenamiento se explica en control de inventarios de combustibles: merma, conciliación y evidencia . Aquí el enfoque es el expediente de PEMEX: qué puede reconstruirse entre instalaciones y qué información es necesaria para una investigación técnica y documental.
Seis fenómenos distintos que suelen llamarse pérdidas
La palabra merma se utiliza de maneras diferentes en operaciones, contabilidad y conversaciones comerciales. Esa ambigüedad puede llevar a registrar como producto perdido algo que corresponde a una transformación física, un movimiento todavía no conciliado o un error de captura.
| Categoría | Qué significa | Evidencia necesaria | Qué no demuestra |
|---|---|---|---|
| Pérdida física | Salida o liberación real de producto no recuperado dentro del sistema. | Inspección, medición, evento y estimación técnica. | Que necesariamente hubo delito. |
| Merma operativa | Disminución atribuible a fenómenos físicos o procesos documentados, bajo una definición específica. | Balance, método y condiciones de operación. | Que toda diferencia esté justificada. |
| Diferencia de medición | Resultados distintos obtenidos por instrumentos o métodos. | Calibraciones, aforos, incertidumbre y condiciones de referencia. | Pérdida material del producto. |
| Diferencia administrativa | Descuadre por registros, cortes, clasificaciones o conciliaciones. | Bitácoras, transacciones, documentos y ajustes. | Extracción física o fraude. |
| Producto fuera de especificación | Material cuya calidad obliga a reclasificarlo, recuperarlo o reprocesarlo. | Muestreo, análisis de laboratorio y destino. | Que el volumen completo desapareció. |
| Sustracción no autorizada | Extracción o disposición ilegal de hidrocarburos. | Hallazgo físico, documentación del evento e investigación. | Por sí sola, culpabilidad de una persona determinada. |
También deben separarse consumos internos, venteo, quema de gas, drenados recuperables y productos utilizados en procesos de refinación. Estos destinos pueden formar parte del balance operativo y no deben sumarse automáticamente como pérdidas comerciales.
El cambio de inventario tampoco significa desaparición. Una terminal puede acumular producto durante un periodo y despacharlo posteriormente. Si se comparan únicamente entradas y entregas, sin considerar existencias iniciales y finales, el resultado será engañoso.
Dónde pueden aparecer diferencias en la cadena petrolera
PEMEX participa en actividades que abarcan la extracción, el manejo de hidrocarburos, el procesamiento industrial, la logística y la comercialización. La organización corporativa cambió con la reforma energética de marzo de 2025, que estableció el nuevo régimen de empresa pública del Estado. [6]
Este cambio institucional no elimina las fronteras físicas de medición. Un campo sigue teniendo puntos de producción; una refinería recibe materias primas y entrega productos; un ducto registra cantidades de entrada y salida; y una terminal conserva inventarios propios.
Producción y recolección
En un campo petrolero, el fluido extraído puede contener petróleo, gas, agua y otras sustancias. El volumen de fluidos producido no equivale directamente al petróleo crudo comercializable. Separación, estabilización, tratamiento y medición determinan las cantidades reportables.
Para investigar diferencias se necesitan registros de producción por pozo, instalación, corrientes separadas, medición y destino. Una variación de producción puede responder a comportamiento del yacimiento, mantenimiento o restricciones operativas; no equivale automáticamente a pérdida.
La diferencia entre crudo, condensados y líquidos recuperados se desarrolla en nuestro análisis sobre la producción de PEMEX en 2026 .
Transporte por ductos
En transporte, la comparación debe considerar las cantidades medidas que ingresan y salen de un tramo, así como los cambios de inventario dentro de la propia línea.
Una diferencia puede relacionarse con medición, desfase de cortes, variaciones de presión, contenido de la línea, una fuga o una extracción no autorizada. Distinguirlas exige revisar registros operativos y evidencia física.
La integridad de ductos constituye un ámbito técnico específico. La NOM-009-ASEA-2017 establece requisitos de administración de integridad para ductos comprendidos en su campo de aplicación. [7]
Terminales de almacenamiento
En una terminal, una lectura de nivel no equivale por sí misma a una cantidad comercial definitiva. Deben considerarse tablas de aforo, presencia de agua, temperatura, características del producto y procedimientos de medición.
Los trasiegos internos requieren especial atención. Si un movimiento de un tanque a otro se contabiliza como salida del conjunto, puede generarse un faltante inexistente.
Refinación y transformación
Una refinería no convierte un barril de crudo en un barril idéntico de un solo combustible. Produce diferentes corrientes, gases, productos intermedios, combustibles y otros materiales.
Un balance de refinación necesita considerar cargas, productos, consumos de proceso, existencias, pérdidas documentadas y medición. La conservación de masa se evalúa con magnitudes compatibles; comparar únicamente volúmenes de corrientes con densidades distintas puede distorsionar el resultado.
Entrega y transferencia comercial
Al entregar producto a otra instalación, transportista o cliente, deben identificarse el punto de transferencia, la cantidad determinada y los documentos que establecen responsabilidades.
Una factura no reemplaza una medición física. Tampoco una lectura de medidor sustituye el contrato de transferencia de custodia. Ambos registros deben poder relacionarse.
La diferencia entre permisos, transporte, entrega y conciliación se aborda en transporte de combustibles en México: permisos, riesgos y logística .
Cómo reconstruir un balance sin fabricar pérdidas
La investigación debe comenzar delimitando el sistema: puede ser un tanque, una terminal, un segmento de ducto o un conjunto de instalaciones. Después debe identificarse un producto o conjunto de corrientes técnicamente compatible y establecerse el mismo intervalo de tiempo.
Para un sistema sin transformaciones químicas, una convención conceptual de balance puede expresarse así:
Con esta convención, un resultado positivo indica que las cantidades disponibles calculadas superan las cantidades identificadas al cierre, después de reconocer los destinos documentados. Un resultado negativo indica el fenómeno contrario.
La fórmula supone que todos los términos pertenecen a la misma frontera, están expresados en unidades compatibles y representan cantidades bajo condiciones de medición comparables.
Si existe transformación del producto, deben definirse las ecuaciones y bases pertinentes. Los balances másicos, volumétricos y energéticos no son intercambiables. Tampoco deben mezclarse barriles de crudo, metros cúbicos de gas y toneladas de producto sin una conversión técnicamente sustentada.
Temperatura, presión y densidad
En líquidos, el volumen depende de las condiciones físicas. Dos mediciones efectuadas a temperaturas distintas pueden diferir aun cuando correspondan a cantidades de materia equivalentes.
La corrección debe utilizar el método apropiado para el producto, con datos de temperatura, presión y densidad cuando correspondan. No existe un factor único para crudo, gasolina, diésel, condensados y gas natural.
En gases, composición, presión, temperatura y compresibilidad modifican la interpretación de los volúmenes. En algunos contratos también resulta indispensable conocer la energía entregada.
Un instrumento no produce una verdad absoluta
Los medidores de flujo, sistemas de aforo y sensores proporcionan resultados sujetos a incertidumbre. Esta depende del instrumento, instalación, calibración, condiciones de proceso, método y tratamiento de datos.
La guía JCGM 100:2008, publicada por el Comité Conjunto para las Guías en Metrología, proporciona un marco general para evaluar y expresar incertidumbre de medición. [4]
Que una diferencia se encuentre dentro de un intervalo de incertidumbre no demuestra que no haya ocurrido una pérdida. Significa que la información disponible no permite distinguirla metrológicamente con la certeza pretendida bajo ese modelo.
Ejemplo didáctico: una terminal de gasolina
Consideremos una terminal hipotética con un solo producto: gasolina. El intervalo de conciliación será de 24 horas. Todas las cantidades se expresan en litros a una misma temperatura de referencia supuesta de 20 °C, después de aplicar las correcciones correspondientes.
Los números son enteramente ilustrativos. No representan datos de PEMEX, una instalación real ni tolerancias de medición oficiales.
| Movimiento | Cantidad (L) | Condición |
|---|---|---|
| Inventario inicial | 500,000 | Medido y normalizado |
| Entradas | 320,000 | Documentadas |
| Salidas | 300,000 | Documentadas |
| Consumo operativo | 1,000 | Destino documentado |
| Inventario final medido | 518,300 | Normalizado al cierre |
| Diferencia por conciliar | 700 | Resultado del balance |
Supongamos además que una evaluación metrológica independiente ha determinado para la diferencia una incertidumbre expandida ilustrativa de ±1,200 litros, bajo un modelo y nivel de cobertura previamente definidos.
El saldo de 700 litros queda dentro de ese intervalo supuesto. El resultado no permite identificar la causa: podría requerirse una revisión de medición, registros o condiciones operativas, entre otras posibilidades.
Tampoco es correcto clasificar automáticamente los 700 litros como merma física, robo o producto definitivamente recuperable.
Para cerrar el expediente serían necesarios los registros originales, calibraciones, tablas de aforo, datos de temperatura y densidad, cortes horarios, bitácoras, evidencias de entradas y salidas y cualquier incidencia del periodo.
Si después de las verificaciones continúa una desviación significativa, procede ampliar la investigación según su criticidad. Si se confirma una fuga o una extracción no autorizada, debe documentarse ese hecho mediante evidencia adicional al balance.
Qué muestran los documentos públicos de PEMEX
Los registros públicos no ofrecen siempre el mismo nivel de desagregación. Algunos contabilizan eventos, otros reportan volúmenes asegurados, otros describen incidentes de integridad y otros examinan procedimientos de contratación y control.
La diferencia entre estas categorías puede observarse en tres conjuntos documentales.
1. Tomas clandestinas: eventos detectados, no barriles cuantificados
El Reporte Anual 2025 de PEMEX registra 10,591 tomas ilícitas descubiertas en ductos durante 2025 y 11,774 durante 2024. [1]
La comparación muestra una disminución del número reportado de tomas detectadas. Pero una toma puede permanecer activa durante un periodo distinto de otra y presentar condiciones de operación diferentes. Por ello, el número de hallazgos no funciona como unidad física de producto.
Tampoco permite afirmar por sí solo que el volumen robado disminuyó en la misma proporción. Para establecer esa relación necesitaríamos conocer los caudales y cantidades sustentadas por evento, la metodología de estimación y el universo de detección.
2. Denuncias y aseguramientos: un subconjunto distinto
El 28 de enero de 2026, PEMEX informó que su Centro Coordinador de Denuncias recibió 1,148 denuncias anónimas relacionadas con diferentes ilícitos durante 2025.
Según el comunicado, esas acciones permitieron asegurar 342,518 litros de combustible, recuperar 4,891 litros faltantes y localizar 221 tomas clandestinas. También se reportó la detección de 49 eventos agrupados como fugas, derrames e incendios. [2]
Los 221 puntos relacionados con la atención de denuncias no deben interpretarse como el total nacional de tomas ilícitas de 2025. El boletín describe resultados de un mecanismo específico; el reporte anual utiliza otro alcance de información.
De igual manera, el combustible asegurado no equivale al volumen total sustraído en el año. Representa una cantidad vinculada con acciones determinadas. No puede extrapolarse automáticamente a los eventos no cuantificados.
3. Pérdida de contención: un indicador de integridad
El mismo reporte corporativo de 2025 señala que PEMEX registró 99 incidentes con pérdida de contención en su red de ductos durante ese año, frente a 92 durante 2024. [1]
Un evento de pérdida de contención requiere investigar su causa, consecuencias y magnitud. Sin embargo, no permite asumir automáticamente que se originó en una toma clandestina.
La cifra describe incidentes, no toneladas, barriles o litros derramados. Tampoco debe sumarse al número de tomas clandestinas como si ambos indicadores representaran categorías excluyentes de una misma estadística.
4. Auditoría de medición: una debilidad distinta
La ASF publicó la auditoría de cumplimiento número 268, titulada Erogaciones por la Implementación o Mejora de los Sistemas de Medición en Refinerías, correspondiente a la Cuenta Pública 2024. Su dictamen está fechado el 29 de enero de 2026.
El informe examinó operaciones de contratación, recepción, pago y registro presupuestal y contable relacionadas con mejoras a sistemas de medición.
La ASF documentó que 37 estimaciones correspondientes a trabajos ejecutados y recibidos en 2024, equivalentes a aproximadamente 528.4 millones de pesos, no habían sido registradas contable ni presupuestalmente en el gasto devengado del ejercicio.
También señaló que, desde el 15 de noviembre de 2025, los seis contratos revisados estaban temporalmente suspendidos, sin haberse completado la entrega de bienes o servicios contemplados. [3]
La auditoría determinó ocho resultados: cuatro sin irregularidades y cuatro que generaron tres recomendaciones y una Promoción de Responsabilidad Administrativa Sancionatoria. Las acciones quedaron sujetas al procedimiento de seguimiento correspondiente.
Lo que esta auditoría no demuestra: los 528.4 millones de pesos no representan combustible robado ni una estimación de pérdidas volumétricas. Corresponden a estimaciones de trabajos ejecutados que no fueron registradas en el ejercicio conforme a lo observado por la ASF.
El hallazgo sí resulta relevante para la trazabilidad: documenta dificultades en proyectos destinados a mejorar la infraestructura de medición y su gestión administrativa. No establece por sí mismo cuántos hidrocarburos dejaron de medirse ni que esa situación generó una sustracción.
La reorganización institucional de PEMEX y sus antiguas subsidiarias ofrece contexto adicional sobre responsabilidades corporativas. El análisis de la reestructura de PEMEX y sus filiales examina esa transformación sin confundir los periodos anteriores con la estructura vigente.
Matriz documental: qué está probado y qué falta investigar
Para valorar los registros anteriores es necesario conservar sus unidades, periodos y alcance. La siguiente matriz no es un cálculo de pérdidas consolidadas de PEMEX.
| Sistema y periodo | Magnitud reportada | Naturaleza | Fuente y estado | Límite de conclusión |
|---|---|---|---|---|
| Ductos de PEMEX, 2024 y 2025. | 11,774 y 10,591 tomas ilícitas detectadas. | Hallazgos de extracción no autorizada. | Reporte corporativo PEMEX 2025 [1]. | No determina volumen total sustraído. |
| Centro Coordinador de Denuncias, 2025. | 342,518 L asegurados; 221 tomas localizadas. | Resultados de atención a denuncias. | Comunicado PEMEX de enero de 2026 [2]. | No representa el universo nacional ni todo el producto robado. |
| Red de ductos, 2024 y 2025. | 92 y 99 incidentes con pérdida de contención. | Eventos de integridad y operación. | Reporte corporativo PEMEX 2025 [1]. | No identifica automáticamente causas ni volúmenes. |
| Sistemas de medición en refinerías; Cuenta Pública 2024. | 37 estimaciones, aproximadamente $528.4 millones MXN. | Observación de registro contable y presupuestal. | ASF, auditoría 268; seguimiento aplicable [3]. | No es una pérdida física de hidrocarburos. |
Elaboración editorial con base en documentos oficiales. Las cifras son indicadores de naturaleza y cobertura distintas. No se suman, convierten ni interpretan como un saldo único de pérdidas.
La matriz evidencia una limitación: los datos públicos consultados no permiten construir un balance nacional de entradas, salidas, inventarios, consumos, pérdidas físicas y producto sustraído para todos los activos y periodos de PEMEX.
Una investigación más amplia necesitaría expedientes con mediciones trazables por instalación y movimientos comparables entre entidades operativas. La ausencia de esa información no demuestra que exista robo; limita la posibilidad de asignar una causa y cuantificarla.
Una observación de auditoría tampoco es una sentencia
La fiscalización produce hallazgos de distintas naturalezas. Una recomendación busca corregir problemas identificados. Una promoción de responsabilidad administrativa puede dar lugar a investigaciones y procedimientos específicos. Ninguna de estas actuaciones equivale automáticamente a una sanción firme.
Una denuncia informa a una autoridad sobre hechos posiblemente ilícitos. Una investigación intenta establecer lo ocurrido. Una imputación es una actuación procesal distinta de una sentencia.
En materia de sustracción de hidrocarburos, la Ley Federal para Prevenir y Sancionar los Delitos Cometidos en Materia de Hidrocarburos establece conductas y consecuencias jurídicas específicas. [8]
Un balance operativo, por sí solo, no acredita todos los elementos jurídicos de un delito. Tampoco identifica necesariamente quién realizó una extracción, quién conocía el hecho o si existió participación interna.
Para revisar observaciones y sus estados de fiscalización, la ASF dispone de un Sistema Público de Consulta de Auditorías. Su información permite diferenciar los informes emitidos de las acciones y seguimientos posteriores. [9]
En el caso de la auditoría 268, el informe documenta las acciones generadas y señala que estaban sujetas a seguimiento. Sin una resolución posterior comprobada, no corresponde atribuir una sanción definitiva ni afirmar que las observaciones permanecen actualmente sin solventar.
Medición, seguridad y controles: obligaciones diferentes
La investigación de pérdidas involucra obligaciones de distintos ámbitos. El marco mexicano del sector hidrocarburos fue reformado en marzo de 2025 mediante nuevas leyes para el sector y para PEMEX. [6]
Las responsabilidades regulatorias deben determinarse según la actividad, instalación y sujeto obligado. El transporte por ductos, la refinación, el almacenamiento y el expendio no tienen exactamente el mismo régimen operativo.
En materia fiscal, el artículo 28 del Código Fiscal de la Federación y las disposiciones aplicables de la Resolución Miscelánea Fiscal regulan controles volumétricos para los contribuyentes comprendidos.
En la RMF 2026, el Anexo 21 desarrolla especificaciones de equipos y programas informáticos; el Anexo 22 trata los servicios de verificación, y el Anexo 23 se refiere a los dictámenes sobre características de hidrocarburos y petrolíferos. Las modificaciones publicadas durante 2026 deben considerarse cuando resulten aplicables. [5]
El control fiscal no reemplaza las obligaciones de seguridad industrial, integridad de activos o investigación de incidentes. Tampoco una especificación metrológica demuestra por sí misma la existencia de una conducta delictiva.
Conviene distinguir cuatro niveles: la obligación jurídica exigible, el método técnico utilizado para medir, el procedimiento interno de la empresa y las pruebas necesarias para sostener una conclusión en una investigación.
La existencia de un umbral o parámetro fiscal de discrepancia, cuando aplique, no debe interpretarse como permiso general para perder combustible. Los límites metrológicos, fiscales y operativos tienen objetivos diferentes.
Cuánto cuesta una pérdida y por qué no basta multiplicar litros
Una pérdida física demostrada puede producir efectos económicos distintos: valor del producto no recuperado, reparación de infraestructura, interrupciones, investigación, limpieza, responsabilidad ambiental y posibles efectos contractuales.
Pero una diferencia pendiente de conciliación no constituye automáticamente una pérdida financiera definitiva.
Para valorar producto realmente perdido debe identificarse su naturaleza, cantidad sustentada, fecha, condición comercial y criterio de valoración: costo, valor contable, reposición u otro método pertinente.
El precio de venta de una gasolina no equivale al valor económico de una pérdida de crudo o de otro petrolífero. Puede incorporar impuestos, servicios, márgenes y costos que no pertenecen al producto evaluado en la instalación.
También debe evitarse sumar una estimación financiera de pérdida con los gastos para reparar un evento cuando esos conceptos ya estén incorporados en el mismo cálculo.
Los riesgos operativos deben interpretarse dentro del estado general de la empresa. Nuestro análisis de producción, refinerías y deuda de PEMEX en 2026 proporciona ese contexto financiero sin tratar la producción y las pérdidas como indicadores equivalentes.
Qué tecnologías pueden reducir la incertidumbre
El mejoramiento del control comienza por identificar qué problema necesita resolverse. No todos los equipos detectan lo mismo ni ofrecen el mismo nivel de evidencia.
| Control | Qué aporta | Límite |
|---|---|---|
| Medición y calibración | Cantidades trazables bajo procedimientos definidos. | Depende de instalación, mantenimiento y condiciones. |
| Conciliación automatizada | Identificación de diferencias, cortes y movimientos. | No determina automáticamente la causa. |
| Telemetría y registros operativos | Seguimiento de variables y eventos. | Necesita calidad de datos, sincronización y protección. |
| Detección de fugas | Alertas sobre condiciones anómalas. | Puede generar falsas alertas o no detectar determinados eventos. |
| Inspección e integridad | Identificación de defectos y amenazas físicas. | No sustituye medición de cantidades comerciales. |
| Auditoría documental | Reconstrucción de autorizaciones, registros y responsabilidades. | Depende de evidencias auténticas y completas. |
En sistemas industriales, la ciberseguridad también forma parte de la confiabilidad de la información. Una medición técnicamente correcta puede perder valor probatorio si sus registros pueden alterarse sin trazabilidad.
Por eso deben conservarse identificadores de instrumentos, marcas de tiempo, versiones de configuración, usuarios autorizados, bitácoras de cambios y registros originales.
Los métodos de detección y análisis de anomalías pueden mejorar la identificación temprana de incidentes, pero una alerta no debe presentarse como un robo confirmado.
El expediente mínimo para investigar una diferencia
Una investigación técnicamente defendible necesita reunir información suficiente para reconstruir una secuencia. No se trata de acumular documentos, sino de comprobar qué ocurrió con una cantidad determinada de producto.
- Delimitación: instalación, tramo, tanque, producto y periodo.
- Medición: instrumentos, calibraciones, condiciones y método.
- Movimientos: entradas, salidas, transferencias, consumos y existencias.
- Documentos: órdenes, entregas, registros, autorizaciones y conciliaciones.
- Incidencias: eventos operativos, inspecciones y condiciones de seguridad.
- Responsabilidades: operador, transportista, contratista, custodio y autoridades competentes, según el acto investigado.
- Conclusión: causa demostrada, hipótesis descartadas, incertidumbre restante y acciones pendientes.
Si existen indicios de una extracción no autorizada, la evidencia debe preservarse conforme a los procedimientos legales y de seguridad correspondientes. Una revisión empresarial no sustituye la investigación de las autoridades.
El caso de las 149 pipas aseguradas en Veracruz muestra otra dimensión del problema: la logística y la infraestructura asociadas a posibles actividades ilícitas. Un aseguramiento, sin embargo, debe mantenerse separado de una sentencia o de una estimación nacional de pérdidas.
Lo que todavía no puede afirmarse con la información pública
Las fuentes consultadas permiten identificar eventos de extracción ilegal detectada, incidentes de integridad y observaciones sobre proyectos de medición. No permiten reconstruir, para toda la empresa, un balance único y verificable de pérdidas físicas por instalación, producto y periodo.
Tampoco se dispone en los documentos aquí examinados de una conciliación completa que vincule cada toma clandestina con su volumen sustraído, producto recuperado, daño físico, valoración económica y resultado de investigación.
De esa limitación no puede deducirse que todas las diferencias sean normales, que no existan irregularidades adicionales o que determinados funcionarios o contratistas hayan participado en delitos.
Lo que sí puede afirmarse es que las categorías públicas no deben confundirse ni transformarse en una cifra nacional mediante sumas incompatibles.
La verdadera transparencia comienza donde termina la cifra
La sustracción de hidrocarburos es un riesgo real reconocido por PEMEX. Los registros oficiales documentan tomas ilícitas, acciones de aseguramiento e incidentes de pérdida de contención. Las auditorías también muestran la importancia de sostener la infraestructura de medición y su administración.
Pero las cifras describen problemas diferentes. La medición revela cantidades; la conciliación identifica diferencias; la inspección puede demostrar fenómenos físicos; y una investigación determina las responsabilidades que procedan conforme a sus pruebas y reglas.
Reducir la incertidumbre exige mejores instrumentos, mantenimiento, registros confiables, conciliaciones oportunas y evidencia que pueda verificarse posteriormente. También requiere publicar indicadores con definiciones transparentes.
La pregunta decisiva no es cuántos litros parecen faltar, sino cuáles realmente faltan, cómo se midieron, qué explicación se documentó y qué conclusión puede sostenerse.
Ese es el punto en el que una diferencia deja de ser una cifra aislada y se convierte en una investigación responsable.
Preguntas frecuentes
¿Cuál es la diferencia entre merma y robo de combustible?
Una merma puede describir una disminución de producto bajo una definición operativa. El robo implica una extracción o disposición ilícita. Una diferencia de inventario no prueba automáticamente ninguno de los dos fenómenos.
¿Cuántas tomas clandestinas reportó PEMEX durante 2025?
En su Reporte Anual 2025, PEMEX informó 10,591 tomas ilícitas descubiertas en ductos. Esa cifra no representa barriles robados.
¿Cómo se detecta una pérdida de hidrocarburos?
Mediante balances comparables, registros de operación, mediciones confiables, inspecciones y análisis de eventos. La causa requiere evidencia adicional según la naturaleza de la diferencia.
¿Una auditoría de PEMEX demuestra corrupción?
No necesariamente. Una auditoría puede identificar incumplimientos, deficiencias o presuntas irregularidades. Las responsabilidades y sanciones requieren los procedimientos y resoluciones correspondientes.
¿Un sistema de medición puede demostrar que hubo robo?
Puede registrar cantidades, detectar diferencias y generar alertas. La acreditación de una sustracción requiere investigar sus causas y reunir evidencia adicional.
Referencias
- Petróleos Mexicanos. Reporte Anual 2025. Ejercicio terminado el 31 de diciembre de 2025. Secciones sobre riesgos, acciones contra el mercado ilícito de combustibles, transporte, integridad e incidentes en la red de ductos. Consultar fuente original .
- Petróleos Mexicanos. Con apoyo de la ciudadanía, Pemex recuperó 342 mil 518 litros de combustible en todo el país. Comunicado institucional del 28 de enero de 2026. Resultados de denuncias y acciones reportadas por el Centro Coordinador de Denuncias durante 2025. Consultar fuente original .
- Auditoría Superior de la Federación. Erogaciones por la Implementación o Mejora de los Sistemas de Medición en Refinerías. Cuenta Pública 2024. Auditoría de cumplimiento 2024-6-90T9K-19-0268-2025, número 268. Dictamen del 29 de enero de 2026. Consultar fuente original .
- Joint Committee for Guides in Metrology (JCGM). Evaluation of measurement data — Guide to the expression of uncertainty in measurement. JCGM 100:2008(E). Publicación técnica internacional sobre evaluación y expresión de incertidumbre de medición. Consultar fuente original .
- Servicio de Administración Tributaria. Normatividad RMF 2026. Resolución Miscelánea Fiscal y anexos aplicables a controles volumétricos. Anexos 21, 22 y 23 publicados en enero de 2026; modificaciones a los anexos 21 y 22 publicadas el 17 de julio de 2026. Consultar fuente original .
- Diario Oficial de la Federación. Decreto por el que se expiden la Ley de la Empresa Pública del Estado Petróleos Mexicanos, la Ley del Sector Hidrocarburos y otras disposiciones. Publicado el 18 de marzo de 2025. Consultar fuente original .
- Diario Oficial de la Federación. NOM-009-ASEA-2017, Administración de la integridad de ductos de recolección, transporte y distribución de hidrocarburos, petrolíferos y petroquímicos. Publicación oficial de la norma. Aplicabilidad sujeta al alcance técnico establecido. Consultar fuente original .
- Cámara de Diputados del H. Congreso de la Unión. Ley Federal para Prevenir y Sancionar los Delitos Cometidos en Materia de Hidrocarburos. Ley publicada originalmente el 12 de enero de 2016. Texto de consulta legislativa. Consultar fuente original .
- Auditoría Superior de la Federación. Sistema Público de Consulta de Auditorías. Plataforma institucional de consulta de informes, acciones y seguimiento de fiscalización. Consultar fuente original .



Comentarios