

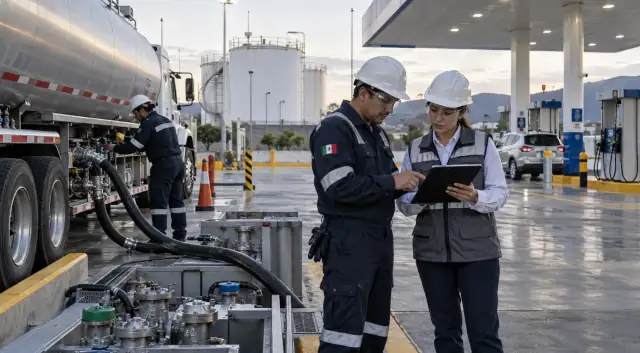


El encargado de una estación cierra el turno. El sistema de ventas informa una cifra, la consola del tanque muestra otra y la factura del suministro registra una tercera. Antes de revisar qué ocurrió, alguien pregunta: «¿Dónde se fue el combustible?».
La presión es comprensible: cada litro representa inventario y dinero. Pero la pregunta presupone una pérdida que todavía no está demostrada. Quizá la recepción quedó registrada después del corte. Tal vez una lectura expresa volumen observado y otra, volumen corregido. O quizá existe una discrepancia persistente que sí requiere una investigación más profunda.
La respuesta inicial debe ser precisa: todavía no sabemos dónde está la diferencia; primero necesitamos conciliar correctamente.
Información verificada al 17 de septiembre de 2026.La respuesta rápida: qué es una diferencia de inventario
Es la desviación entre la existencia que debería quedar, calculada a partir de entradas y salidas registradas, y la existencia obtenida mediante medición física. Para interpretarla deben coincidir producto, tanque o frontera operativa, unidad, fecha, hora y condiciones de medición. Una diferencia puede deberse a registros incompletos, temperatura, medición, movimientos mal asignados o una pérdida física que todavía debe comprobarse.
Conciliar significa reconstruir el recorrido del combustible desde la recepción hasta el cierre, comparar fuentes equivalentes y conservar la explicación. El objetivo no es hacer que dos cifras coincidan a cualquier costo: es comprender por qué coinciden o por qué no.
Diferencia no significa fraude
Una diferencia de conciliación no es, por sí sola, una merma física demostrada, una sustracción ni un fraude acreditado. Una irregularidad que persiste merece investigación técnica y documental, pero las conclusiones deben sustentarse en evidencia y, cuando corresponda, en los procedimientos legales aplicables.
Por qué no toda diferencia es merma
En la conversación cotidiana de una estación, «merma» suele utilizarse para cualquier faltante. Ese uso es cómodo, pero puede ocultar la causa. Si se registra la descarga de un autotanque en un sistema antes que en otro, aparece una diferencia temporal sin que necesariamente falte combustible. Si dos instrumentos expresan volúmenes bajo condiciones distintas, también puede aparecer una desviación sin una salida física.
El inventario físico medido es una estimación obtenida mediante instrumentos y métodos de medición. El inventario teórico resulta de un balance de movimientos documentados. La diferencia de conciliación es el resultado de compararlos bajo condiciones equivalentes; todavía no es una explicación causal.
La variación por temperatura puede modificar el volumen observado de un líquido. La incertidumbre de medición describe la dispersión de valores atribuibles razonablemente a la magnitud medida; no es una bolsa de litros que una empresa pueda «perder». Una pérdida física, por su parte, requiere evidencia de que producto salió del inventario sin recuperarse. Un error de registro o una posible irregularidad son categorías diferentes.
| Concepto | Qué describe | Qué no demuestra por sí solo |
|---|---|---|
| Inventario físico | Existencia estimada mediante medición. | Que todas las salidas estén registradas. |
| Inventario teórico | Existencia calculada con movimientos. | Que el tanque contenga exactamente esa cantidad. |
| Diferencia de conciliación | Desviación entre las dos existencias. | Cuál fue su causa. |
| Incertidumbre | Característica del resultado de medición. | Autorización para perder producto. |
| Pérdida física | Producto que efectivamente salió y no se recuperó, una vez demostrado. | Que hubo una conducta ilícita. |
| Posible irregularidad | Situación que necesita revisión adicional. | Responsabilidad individual o delito acreditado. |
El recorrido de un litro: de la recepción al cierre
1. Existencia inicial
El volumen de apertura debe proceder del cierre anterior o de una medición inicial documentada. Para utilizarlo en un balance hay que identificar tanque, producto, hora, instrumento, unidad y condición volumétrica. Si se corrige posteriormente un cierre, el cambio debe conservar la cifra original, motivo, autorización y nueva referencia de apertura.
2. Recepción
La recepción vincula pedido, proveedor, documento de entrega, transporte, compartimento, producto, tanque de destino y medición. La cantidad facturada no necesariamente coincide con la cantidad físicamente recibida bajo la misma base: pueden existir distintas condiciones de medición, momentos o fronteras contractuales. Para discutir una discrepancia hay que revisar primero qué cantidad y qué punto de entrega reconoce el contrato.
El recorrido desde la terminal hasta la estación se desarrolla en la investigación sobre cómo llega la gasolina a México y a las estaciones . Aquí el énfasis está en la última frontera: cómo demostrar que el producto documentado fue registrado correctamente al ingresar al inventario.
3. Almacenamiento
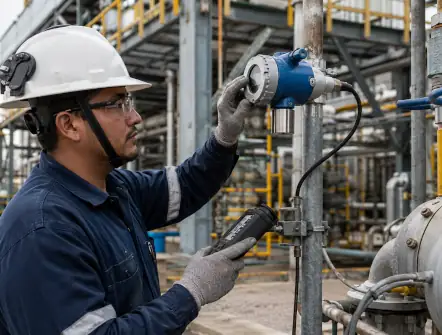
Una sonda puede medir nivel, temperatura y presencia de agua, según el equipo. El volumen se obtiene mediante el sistema y la relación geométrica o tabla de aforo aplicable. La capacidad nominal del tanque no reemplaza su tabla de calibración, ni una lectura de nivel equivale automáticamente a volumen de producto utilizable. Hay que conservar la identificación del instrumento, su configuración y la condición de la medición.
4. Despacho y otras salidas
En una estación, los dispensarios registran entregas al cliente. En una terminal puede haber medidores de carga, trasiegos y entregas a transporte. En autoconsumo deben identificarse cargas a unidades, equipos o áreas. Una transferencia entre tanques de la misma frontera operativa disminuye una existencia y aumenta otra: no debe contarse como compra ni como venta del conjunto.
5. Cierre físico y contable
El cierre reúne las lecturas de existencia, los movimientos del periodo, los documentos y cualquier ajuste autorizado. Debe quedar claro qué ventas están pendientes de facturar, qué recepciones están pendientes de integrar y qué mediciones se obtuvieron después del horario nominal de corte. El cierre comercial, el cierre físico y el registro contable pueden tener tiempos diferentes; conciliarlos exige conservar esa diferencia temporal.
Cómo se calcula el inventario teórico
El balance utiliza la existencia inicial y todos los movimientos que cruzan la frontera que se está evaluando. Una estación con varios tanques puede necesitar primero conciliar cada tanque y después consolidar por producto. Una terminal con transferencias internas requiere una frontera distinta de la usada para evaluar cada recipiente.
Balance volumétrico
        Inventario teórico final = inventario inicial + entradas documentadas
        − salidas documentadas ± ajustes y transferencias registrados
Los ajustes deben utilizar su signo real y disponer de causa y autorización. Las transferencias internas se cancelan al consolidar toda la instalación, siempre que los dos extremos pertenezcan a la misma frontera y estén correctamente registrados.
El balance no es comparable si mezcla gasolina regular y premium; si toma la apertura de un tanque y el cierre de toda la estación; o si suma litros observados a temperaturas distintas con volúmenes ya corregidos a una base de referencia. Antes de calcular hay que fijar la misma unidad, producto, frontera, periodo y condición de volumen.
Cómo se mide el inventario físico
La medición física no consiste en mirar un número en la consola. Hay que comprender cómo se obtuvo: qué nivel midió el equipo, qué tabla se utilizó para convertirlo a volumen, qué temperatura registró, cómo trata el agua de fondo cuando corresponde y cuál es el estado metrológico de la cadena. Un tanque puede tener una lectura estable y, aun así, una configuración o tabla de aforo que requiera revisión.
La medición de despacho cumple otra función: estima cuánto salió por una posición o equipo. La medición fiscal de transferencia de custodia puede utilizar métodos y criterios distintos. En el análisis de medición fiscal de hidrocarburos se explica por qué una lectura técnicamente plausible necesita además unidad, condiciones, trazabilidad y soporte documental para defender una cantidad contractual.
La ecuación de conciliación, explicada paso a paso
      Diferencia de conciliación = inventario físico final medido
      − inventario teórico final
Con esta convención, un resultado positivo significa que la medición física muestra más producto que el balance teórico. Uno negativo significa que muestra menos. Un resultado cercano a cero indica proximidad entre ambos valores bajo las condiciones comparadas, pero no demuestra por sí solo ausencia de problemas: errores de signo opuesto podrían compensarse.
Ejemplo ilustrativo con cifras hipotéticas
Supongamos una estación con un solo producto y una frontera de tanque perfectamente definida. Todas las cantidades del ejemplo están expresadas en litros comparables bajo una misma base de medición, y no existen transferencias ni ajustes pendientes.
- Inventario inicial: 12,000 L.
- Recepción documentada: 7,500 L.
- Salidas documentadas: 4,200 L.
- Inventario teórico: 12,000 + 7,500 − 4,200 = 15,300 L.
- Inventario físico medido: 15,260 L.
- Diferencia: 15,260 − 15,300 = −40 L.
Los −40 litros son una diferencia de conciliación hipotética, no una merma demostrada. El siguiente paso consiste en revisar horarios, movimientos, bases volumétricas, medición e incertidumbre antes de determinar su causa.
Temperatura, corte horario y unidades: tres fuentes frecuentes de error
Temperatura: el litro observado no siempre es directamente comparable
Los combustibles líquidos cambian de volumen al variar la temperatura. Por esa razón, algunas operaciones comparan volúmenes observados y otras utilizan volúmenes corregidos a condiciones de referencia. Si el documento de entrega expresa una base y la consola del tanque otra, la resta directa puede producir una diferencia que procede del método de comparación y no necesariamente de una salida física.
API MPMS y ASTM D1250 abordan factores de corrección para determinados crudos y productos refinados. No existe un factor único que deba aplicarse indistintamente a gasolina, diésel, gas LP y otros productos; también importan densidad, composición y método aplicable. Para productos fuera del alcance de un método deben utilizarse las referencias específicas correspondientes, no extrapolar una tabla de gasolina.
Corte horario: el problema puede estar en los relojes
Imagine un autotanque que comienza a descargar antes del cambio de turno y termina después. La consola puede reflejar el aumento de nivel mientras la recepción administrativa aún no aparece en el sistema. Si el reporte combina el inventario físico posterior a la descarga con las entradas registradas antes de ella, mostrará un sobrante aparente.
Antes de corregirlo, el responsable debe reconstruir las horas reales de inicio, fin, medición y registro. Conviene distinguir la hora del evento de la hora en que el sistema lo recibió o contabilizó, especialmente cuando existen telemetría, operación offline o sincronización posterior.
Unidades y producto: dos errores que pueden compensarse
Una carga asignada al grado de combustible equivocado puede crear un sobrante aparente en un producto y un faltante en otro. Del mismo modo, una cantidad expresada en metros cúbicos no puede incorporarse a un balance en litros sin conversión correcta. La coincidencia del total consolidado no permite ignorar una diferencia por producto.
Tanques, dispensarios y calibración: tres responsabilidades distintas
Un sistema de aforo relaciona una medida de nivel con el volumen del tanque. Un medidor de despacho cuantifica una salida. La consola automática interpreta datos de instrumentos y configuraciones. Revisar únicamente la vigencia de un componente no demuestra que toda la cadena funcione correctamente.
Para sistemas de medición y despacho de gasolina y otros combustibles líquidos dentro de su alcance, la NOM-005-SCFI-2017 establece especificaciones y métodos de prueba y verificación. No debe extenderse automáticamente a toda terminal, autotanque o medidor industrial. La evidencia aplicable se determina por equipo, servicio y régimen.
La incertidumbre también debe interpretarse con método. Una calibración aporta información sobre el desempeño del instrumento, pero la incertidumbre del inventario total puede depender además de aforo, temperatura, lectura, correcciones y cálculo. El marco JCGM ayuda a evaluar y expresar esa incertidumbre; no ofrece una autorización universal de faltantes.
Recepciones, transferencias, ventas y ajustes: dónde se rompe el balance
Una recepción puede existir en la factura y no haberse integrado aún a inventarios. Una entrega puede aparecer en el dispensario y seguir pendiente en el punto de venta. Un trasiego entre tanques puede figurar como salida del tanque de origen sin su entrada correspondiente en destino. Ninguno de esos problemas se resuelve creando un ajuste genérico denominado «merma».
El ajuste legítimo debe conservar motivo, responsable, valor previo, valor nuevo, periodo afectado y documentación. La corrección contable y la corrección de un registro físico no son necesariamente el mismo proceso: cada área debe preservar la fuente original y la explicación del cambio.
Cómo investigar una diferencia persistente
La investigación debe comenzar por las explicaciones que pueden verificarse documentalmente, sin atribuir intenciones. Si las cifras siguen sin conciliar después de normalizar tiempos y bases de medición, corresponde escalar conforme al riesgo hacia mantenimiento, metrología, operaciones, auditoría o especialistas de seguridad industrial.
Árbol práctico de diagnóstico
- ¿Se compara el mismo producto y la misma frontera de inventario?
- ¿Coinciden las horas efectivas de apertura y cierre?
- ¿Se incluyeron todas las recepciones terminadas dentro del periodo?
- ¿Existen despachos, trasiegos o consumos pendientes?
- ¿Todas las cantidades están expresadas en unidades y bases equivalentes?
- ¿La medición física y sus instrumentos cuentan con evidencia vigente?
- ¿Los ajustes tienen autorización y conservan el dato original?
- ¿La discrepancia persiste después de esas verificaciones?
| Síntoma | Hipótesis | Evidencia a revisar | Qué no puede concluirse | Siguiente acción |
|---|---|---|---|---|
| Sobrante al cambiar de turno | Recepción registrada fuera del corte. | Horas de descarga, tanque y sistema. | Que el proveedor entregó producto adicional. | Conciliar por hora efectiva. |
| Faltante en un producto y sobrante en otro | Asignación incorrecta de producto o tanque. | Documentos, identificación y movimientos. | Que hubo mezcla física. | Verificar identificación y registros. |
| Diferencia entre documento y recepción | Bases volumétricas distintas. | Unidad, temperatura, densidad y contrato. | Que existió entrega incompleta. | Normalizar condiciones aplicables. |
| Desviación que crece con el tiempo | Problema de medición o registro recurrente. | Históricos, calibración, aforo y eventos. | Que el equipo está manipulado. | Evaluación metrológica especializada. |
| Diferencia persistente sin causa documental | Falla física, pérdida o irregularidad por investigar. | Inspección, balances y evidencia preservada. | Robo, responsable o fraude acreditado. | Escalamiento técnico y de auditoría. |
Tres casos didácticos para reconocer diferencias
Caso 1. La recepción cruza el horario de cierre
Síntoma: el tanque muestra más combustible que el balance del turno. Verificación: el operador revisa la hora real de descarga y encuentra que la entrada física terminó después del cierre administrativo. Evidencia: remisión, eventos de tanque y registros de recepción.
Interpretación posible: diferencia temporal. Acción: conciliar el periodo correcto sin borrar registros ni reclasificar automáticamente la diferencia como merma.
Caso 2. Se comparan litros bajo bases diferentes
Síntoma: la cantidad documentada no coincide con la lectura de existencia. Verificación: se revisan unidades, temperatura, condiciones de referencia, instrumentos y método de corrección. Evidencia: documento de entrega, registro del tanque, datos metrológicos y contrato.
Interpretación posible: cantidades que todavía no son comparables. Acción: aplicar el método pertinente con personal competente y repetir la conciliación, sin utilizar factores improvisados.
Caso 3. La diferencia permanece después de conciliar
Síntoma: los registros ya coinciden en producto, periodo y base, pero la desviación continúa. Verificación: se revisan tendencias, medición, movimientos y eventos documentados. Evidencia: históricos, bitácoras, pruebas y resultados de inspección.
Interpretación posible: una situación técnica o física aún no identificada. Acción: preservar evidencia, evaluar seguridad y escalar a personal especializado. El resultado inicial no acredita por sí mismo una conducta ilícita.
Los tres casos anteriores son escenarios ilustrativos de diagnóstico; no corresponden a expedientes ni incidentes atribuidos a empresas reales.
Qué documentos permiten reconstruir un movimiento
El objetivo documental no es acumular archivos desconectados, sino poder reconstruir una secuencia. Para una recepción se necesita identificar quién entregó, qué producto, bajo qué referencia, a qué tanque, cuándo y con qué medición. Para una salida se requiere vincular el equipo, el evento, la unidad, el periodo y el documento comercial correspondiente, cuando aplique.
| Documento o registro | Qué demuestra | Vínculo indispensable | Responsable de revisión |
|---|---|---|---|
| Pedido y remisión | Producto y cantidad documentados para entrega. | Recepción e identificación de suministro. | Compras / recepción. |
| Medición de recepción | Cantidad obtenida bajo un método determinado. | Tanque, hora, unidad y condiciones. | Operaciones. |
| Registro de tanque | Existencia física estimada. | Equipo, producto, aforo y sello temporal. | Operaciones / mantenimiento. |
| Registro de dispensario o salida | Movimiento físico de entrega. | Equipo, periodo e identificador de transacción. | Operaciones. |
| CFDI o documento comercial aplicable | Operación documentada comercial o fiscalmente. | Movimiento físico y periodo. | Administración / fiscal. |
| Ajuste autorizado | Corrección y motivo declarado. | Registro original y autorización. | Supervisor / auditoría. |
| Bitácora y pruebas | Estado del sistema y cambios relevantes. | Instrumento, fecha y responsable. | Mantenimiento / sistemas. |
Qué papel tienen software, sensores y telemetría
Un software no convierte automáticamente un dato en evidencia confiable. La consola de tanques puede producir lecturas útiles; el dispensario registra salidas; el punto de venta relaciona operaciones comerciales; y un historiador o sistema de telemetría conserva eventos. Cada fuente responde una pregunta distinta y puede fallar de una manera diferente.
| Sistema | Dato | Uso para conciliar | Limitación |
|---|---|---|---|
| Medición de tanque | Nivel, volumen y temperatura según equipo. | Existencia física. | Depende de instalación, aforo y validación. |
| Dispensario o medidor de salida | Volumen despachado. | Salidas de producto. | No explica por sí solo el inventario final. |
| POS / ERP | Ventas y movimientos comerciales. | Conciliación comercial. | No sustituye medición física. |
| Control volumétrico | Registros bajo régimen aplicable. | Evidencia fiscal. | El alcance cambia por actividad y sujeto. |
| Telemetría / SCADA | Eventos, datos y estados. | Seguimiento temporal. | La integración debe validarse. |
La guía sobre software para gasolineras desarrolla las funciones comerciales y de integración. Para entender cómo se transmiten y conservan las señales, puede consultarse el análisis de telemetría, SCADA e IoT .
Cuando intervienen varios proveedores, la responsabilidad por las interfaces debe quedar escrita. El artículo sobre integradores energéticos explica por qué una señal, un software y una red pueden funcionar por separado y fallar al intentar construir un balance conjunto.
Control operativo frente a control volumétrico fiscal
Una conciliación interna sirve para comprender existencias, movimientos, compras y diferencias. El control volumétrico fiscal es un régimen específico que exige registros y, para los sujetos obligados, equipos, programas, reportes y otros elementos previstos por la regulación. La facturación documenta operaciones comerciales; la verificación o certificación evalúa aspectos definidos de los equipos y programas. No son procesos intercambiables.
El artículo 28, fracción I, apartado B, del Código Fiscal de la Federación y el capítulo 2.6 de la RMF 2026 regulan controles volumétricos para los sujetos comprendidos. La regla 2.6.1.2 distingue actividades como almacenamiento, transporte, distribución, enajenación y determinados supuestos de autoconsumo. La regla 2.6.1.4 establece requerimientos para los contribuyentes que se ubiquen en esos supuestos.
En 2026, el Anexo 21 contiene especificaciones para equipos y programas; el 22 aborda servicios de verificación y certificados; y el 23, dictámenes relativos a las características de los productos. El SAT registra primeras modificaciones a los anexos 21 y 22 publicadas el 17 de julio de 2026. Por ello, cualquier proyecto debe revisar el texto aplicable y sus modificaciones, no reutilizar automáticamente referencias al Anexo 30 de 2025.
El CFF contiene diferencias porcentuales: no son una “merma permitida”
El artículo 55, fracción VII, del CFF contempla, para contribuyentes del artículo 28, fracción I, apartado B, determinados supuestos de discrepancia en volúmenes mensuales que pueden tener efectos en facultades de determinación presuntiva. Su inciso d) incluye una diferencia superior a 0.5% para líquidos, bajo una comparación específicamente definida entre balance mensual y volumen final medido por producto e instalación.
Ese porcentaje no autoriza una pérdida física del 0.5%, no constituye una tolerancia metrológica universal y no acredita automáticamente una sustracción. Su alcance jurídico corresponde al supuesto y procedimiento previstos en el CFF, no a cualquier corte diario o contrato comercial.
Una empresa no debería convertir un parámetro fiscal en la regla de operación de todos sus tanques. Las alertas internas deben construirse con evidencia metrológica, historial, criticidad y condiciones de cada instalación, además del marco aplicable.
Qué cambia entre gasolinera, terminal y autoconsumo
La estación de servicio es un ejemplo comprensible porque conecta recepción, tanque, dispensario, venta y cierre. Una terminal puede tener múltiples clientes, productos, tanques, transferencias y fronteras contractuales. Una flotilla de autoconsumo registra cargas a vehículos o maquinaria sin que cada salida sea una venta al público.
| Operación | Frontera principal | Movimientos relevantes | Precaución |
|---|---|---|---|
| Estación de servicio | Tanque, producto y estación. | Recepción y despacho al público. | No confundir venta con salida física. |
| Terminal de almacenamiento | Tanque, lote, cliente o instalación. | Entradas, trasiegos y cargas. | Definir custodia y movimientos internos. |
| Centro de distribución | Almacén y operación de entrega. | Recepciones, despachos y transporte. | Separar volumen documentado y entregado. |
| Flotilla de autoconsumo | Tanque y unidad o equipo receptor. | Recepción y consumo interno. | Una carga no necesariamente genera venta. |
| Comercialización sin infraestructura propia | Contrato y punto de transferencia aplicable. | Operaciones y documentos de terceros. | No atribuirle tanques que no opera. |
| Transporte | Unidad, compartimento y puntos de entrega. | Carga, tránsito y descarga. | Identificar fronteras y bases de medición. |
Las guías del SAT están organizadas por actividad precisamente porque los registros y complementos no son idénticos. El alcance fiscal debe revisarse para la operación y el sujeto específico, especialmente en autoconsumo y comercialización.
Cuánto puede costar no conciliar
Una diferencia no aclarada afecta decisiones incluso antes de conocer su causa. Puede distorsionar compras, inventario valorizado, capital de trabajo, conciliación con proveedores, facturación o auditoría. También puede generar pedidos urgentes o inmovilizar recursos mientras se investiga qué cantidad está realmente disponible.
Si una pérdida física llegara a demostrarse, su valoración dependería del criterio pertinente: costo de adquisición, costo de reposición o valor contable, según el análisis. Multiplicar automáticamente los litros por el precio al público no demuestra daño neto ni utilidad perdida. El precio de venta incorpora impuestos, costos y margen; la investigación sobre cómo se forma el precio de la gasolina desarrolla esas diferencias.
Ejemplo económico hipotético, no una pérdida demostrada
Si una diferencia de 40 litros llegara a confirmarse como pérdida física y el costo de adquisición pertinente fuera de $20 MXN/L, su valor ilustrativo al costo sería 40 × 20 = $800 MXN. Antes de confirmar la pérdida, los $800 sólo representan el valor potencial del volumen en investigación bajo ese supuesto.
El diésel añade contextos de transporte, industria y autoconsumo distintos de la venta de gasolina al público. La pieza sobre producción, importaciones y usos del diésel en México permite ampliar esa dimensión sin trasladar automáticamente el modelo de una gasolinera a una flotilla.
Qué preguntar al proveedor de tecnología
La demostración debe incluir una situación imperfecta: una recepción tardía, un despacho pendiente o un dato que llega fuera de secuencia. Un tablero puede verse impecable cuando todo cuadra; la prueba importante es si permite localizar y explicar una excepción sin alterar el dato original.
| Criterio | Qué debe demostrar | Evidencia solicitada | Señal de alerta |
|---|---|---|---|
| Arquitectura | Origen y destino de cada dato. | Diagrama y matriz de interfaces. | «Todo se conecta» sin detalle. |
| Unidades | Volumen observado, corregido y condiciones. | Diccionario de datos. | Un único campo llamado «litros». |
| Tiempo | Hora de evento, recepción y contabilización. | Prueba de corte y sincronización. | Eventos fuera de secuencia ocultos. |
| Calidad del dato | Fallas, lecturas ausentes y estados. | Ejemplo de históricos. | Todo dato aparece como válido. |
| Conciliación | Reconstrucción hasta la transacción. | Ejemplo con discrepancias. | Ajuste automático sin explicación. |
| Integridad | Conservación de originales y cambios. | Bitácora y perfiles de usuario. | Edición sin rastro. |
| Recuperación | Respaldo y restauración comprobables. | Procedimiento y prueba. | Dependencia total del proveedor. |
| Soporte | Atención, escalamiento y mantenimiento. | SLA y plan de vida útil. | Sin responsables definidos. |
Como los datos de inventario también pueden convertirse en evidencia comercial o fiscal, conviene controlar accesos, cambios y respaldos. La guía sobre ciberseguridad OT y continuidad operativa explica cómo gestionar esos riesgos sin tratar la tecnología de operación como una computadora administrativa más.
Checklist de cierre diario y revisión mensual
El cierre diario debe detectar discrepancias mientras todavía es posible reconstruir los hechos. La revisión mensual permite analizar tendencias y comprobar que las diferencias no se estén trasladando de un periodo a otro mediante ajustes repetitivos. Ambos niveles necesitan responsables y evidencia, pero no son sustitutos.
| Revisión | Frecuencia | Responsable sugerido | Cuándo escalar | Qué conservar |
|---|---|---|---|---|
| Producto, tanque y apertura | Diaria | Encargado de turno. | Identificación o apertura incongruente. | Lectura y cierre anterior. |
| Recepciones y descargas | Diaria y por evento. | Recepción / operaciones. | Diferencia no explicada en entrega. | Remisión, medición y horarios. |
| Despachos y movimientos | Diaria | Supervisor. | Evento faltante, duplicado o mal asignado. | Registros y transacciones. |
| Balance y medición física | Diaria | Operaciones. | Diferencia persistente según procedimiento interno. | Balance, lectura y análisis. |
| Estado de instrumentos | Según programa y eventos. | Mantenimiento / metrología. | Falla, deriva o evidencia vencida. | Bitácora y documentos técnicos. |
| Tendencias y ajustes | Mensual | Auditoría / finanzas. | Patrones repetidos sin causa. | Historial y autorizaciones. |
| Obligaciones fiscales aplicables | Conforme al régimen. | Responsable fiscal. | Incumplimiento o inconsistencia documental. | Reportes y acuses correspondientes. |
Qué sabemos, qué falta y qué no podemos afirmar
Sabemos que la medición de líquidos depende de condiciones físicas, instrumentos y métodos; que los registros pueden diferir por sus tiempos y fronteras; y que los sujetos comprendidos por el régimen fiscal mexicano tienen obligaciones específicas sobre sus controles volumétricos. Estos elementos justifican investigar una desviación mediante balance, metrología y documentación, no mediante etiquetas.
Sin registros reales de una instalación no es posible determinar si existe merma física, cuánto producto se perdió, quién sería responsable o qué costo neto produjo la diferencia. Tampoco puede fijarse un porcentaje universal de pérdida aceptable para todas las actividades y equipos. Esas conclusiones requieren datos, análisis y, cuando proceda, intervención especializada.
Controlar inventarios es controlar evidencia y dinero
El valor de una conciliación no está en producir una cifra final aparentemente perfecta. Está en poder reconstruir cómo entró cada cantidad, dónde se almacenó, cuándo salió, qué instrumento la midió y qué documento la respalda.
La empresa que entiende sus diferencias puede corregir registros, revisar instrumentos, reclamar una entrega cuando corresponda o escalar una investigación sin confundir hipótesis con hechos. La que las clasifica automáticamente como «merma» pierde la oportunidad de descubrir qué ocurrió.
Cada litro tiene una entrada, una salida, una medición, una fecha y una evidencia. Conciliar inventarios significa conseguir que esa historia pueda comprobarse.
Preguntas frecuentes
¿Qué es merma de combustible?
¿Cómo se calcula una diferencia de inventario?
¿Por qué el volumen del tanque puede no coincidir con las ventas?
¿Cómo influye la temperatura?
¿Qué es una conciliación volumétrica?
¿Cuál es la diferencia entre inventario y control volumétrico fiscal?
¿Qué evidencia debe conservar una estación?
¿Qué puede detectar un sistema de monitoreo de tanques?
Fuentes esenciales
Consulta: 17 de septiembre de 2026. Las referencias extranjeras de metrología se utilizan como fundamento técnico, no como obligaciones legales mexicanas automáticas.
- Cámara de Diputados — Código Fiscal de la Federación. Texto vigente consultado, última reforma identificada al 9 de abril de 2026. Artículos 28, fracción I, apartado B, y 55, fracción VII. Respalda el alcance de controles volumétricos y los supuestos fiscales de discrepancia. Consultar texto oficial .
- SAT — Resolución Miscelánea Fiscal 2026. Publicada el 28 de diciembre de 2025, con primera resolución de modificaciones publicada el 9 de julio de 2026. Capítulo 2.6: sujetos, equipos, reportes y disposiciones relacionadas. Consultar normativa y modificaciones .
- SAT — Anexos 21 y 22 de la RMF 2026. Publicados el 13 de enero de 2026, con primeras modificaciones publicadas el 17 de julio de 2026. Especificaciones de equipos y programas, verificación y certificados. Consultar versiones compiladas .
- SAT — Anexo 23 de la RMF 2026. Publicado el 13 de enero de 2026. Características de dictámenes para identificar hidrocarburos y petrolíferos, poder calorífico y octanaje cuando corresponda. Consultar anexo .
- SAT — Guías de llenado de controles volumétricos. Portal oficial consultado en septiembre de 2026. Guías diferenciadas para expendio, almacenamiento, transporte, distribución, comercialización y otras actividades. Consultar guías .
- Secretaría de Economía — NOM-005-SCFI-2017. Publicada el 10 de octubre de 2018; registrada como vigente en el catálogo oficial. Especificaciones, pruebas y verificación de sistemas de medición y despacho de combustibles líquidos dentro de su campo de aplicación. Consultar norma .
- API — Manual of Petroleum Measurement Standards. Referencia técnica de medición; capítulos sobre calibración de tanques, aforo, medición y cálculo de cantidades de petróleo. El capítulo aplicable debe determinarse según producto y operación. Consultar organización técnica .
- ASTM International — D1250-25 / API MPMS Chapter 11.1. Guía de 2025 para factores de corrección de temperatura y presión en determinadas categorías de crudos y productos refinados. No aplica indistintamente a todos los combustibles. Consultar alcance .
- JCGM / BIPM — Guía para la expresión de la incertidumbre. JCGM 100:2008 y publicaciones complementarias disponibles en 2026. Respalda la distinción entre resultado de medición, incertidumbre y conclusión sobre una diferencia. Consultar publicaciones .






Comentarios