
Una estimación de 21,164 MW de demanda por parques industriales intensifica riesgo de congestión, costos y requisitos de entrega para CFE, desarrolladores y bancos.
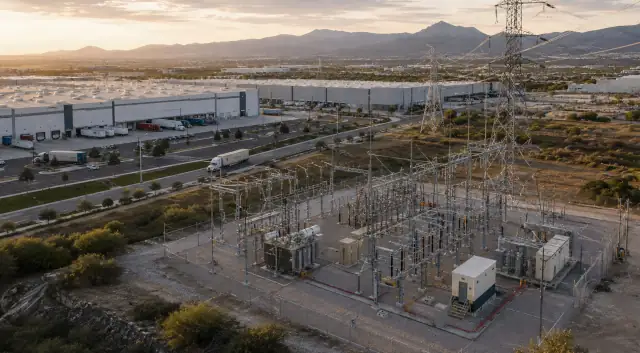


La cifra agregada de demanda eléctrica de los parques industriales —21,164 MW— plantea una presión inmediata sobre la capacidad de transmisión y la disponibilidad de potencia entregable, con consecuencias directas para la ubicación de inversiones, la estructura de contratos y la bancabilidad de nuevos proyectos industriales.
La estimación proviene de un análisis difundido por Guanajuato Puerto Interior y cuantifica, a nivel agregado, la potencia que los parques industriales en México esperan requerir; la cifra obliga a tratar la demanda industrial como un vector estratégico que compite por capacidad en la red eléctrica nacional.
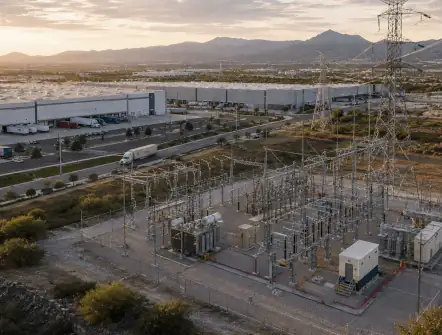
¿Por qué importa? Porque la capacidad de la red para absorber esos megawatts no es uniforme: subestaciones saturadas, límites de circuito y retrasos en ampliaciones pueden traducirse en plazos más largos para interconexión, necesidad de obras costosas por parte de la CFE o el operador del sistema, y mayores exigencias contractuales para garantizar entrega. Eso altera la ecuación de costo-beneficio de los proyectos de nearshoring y de atracción de inversión extranjera.
Quienes quedan más expuestos son desarrolladores de parques, empresas ancla que proyectan demanda a gran escala, bancos y aseguradoras que exigen entregabilidad como condición para créditos y pólizas, y autoridades estatales que compiten por inversión. Nuestra cobertura previa sobre parques industriales y nearshoring documenta cómo la disponibilidad de energía ya condiciona decisiones de ubicación; la nueva cifra consolida ese riesgo a una escala mayor.
La variable que puede cambiar el escenario es la velocidad de ejecución de infraestructura eléctrica: nuevas líneas, ampliaciones de subestaciones y contratos de interconexión. En paralelo, soluciones de mercado como PPAs, esquemas de generación distribuida en sitio, almacenamiento o plantas dedicadas para clusters industriales pueden aliviar la presión, pero implican costos de capital y cambios regulatorios que deben resolverse con rapidez para no desplazar inversiones.
En el frente financiero, la agregación de 21,164 MW aumenta la probabilidad de que los prestamistas exijan estudios de capacidad de conexión y cartas de disponibilidad de energía antes de cerrar financiamientos. La percepción de riesgo por congestión puede elevar el costo del capital o condicionar etapas de inversión hasta que exista certidumbre sobre la entregabilidad efectiva de potencia.
Operativamente, la coordinación entre Sener, CFE y el operador del sistema es clave para priorizar obras donde la demanda proyectada es mayor. También será necesario ajustar procesos de permisos municipales y estatales para obras eléctricas, y contemplar medidas temporales —por ejemplo, permisos acelerados para generación temporal o proyectos híbridos— que sirvan de puente mientras la red se adapta.
La señal práctica para directivos y decisores es clara: vigilar la publicación de programas de inversión en transmisión y subestaciones, exigir a contrapartes cartas de entrega de energía en los contratos, y exigir a los bancos condiciones explícitas sobre la mitigación del riesgo de congestión. En las próximas semanas será decisivo monitorear los anuncios de obra y los plazos de interconexión que otorgue la CFE o el operador, porque de ello dependerá no solo la llegada de proyectos industriales sino también la viabilidad financiera que los respalde.
Desde una perspectiva regulatoria y de planeación, la cifra obliga a priorizar inversiones en corredores eléctricos con mayor concentración de parques industriales y a acelerar estudios de impacto de carga. Las autoridades podrían requerir mecanismos de coordinación más ágiles entre niveles de gobierno y agentes del sector para evitar que la congestión se convierta en un freno al crecimiento industrial.
Para empresas y desarrolladores, las implicaciones operativas y financieras son inmediatas: diseñar estrategias de mitigación que incluyan contratos de suministro robustos, flexibilidad para soluciones de generación in situ y reservas de contingencia. Estos pasos pueden reducir riesgos ante bancos e inversionistas, pero implican costos adicionales que deberán considerarse en la evaluación de proyectos y en las negociaciones contractuales.


Todos los campos son obligatorios *




Comentarios