



AI Regula Solutions · Petróleo para Entender PEMEX · Financiero · Corte documental: 15 de noviembre de 2026
Imagine dos barriles de 159 litros colocados frente a un comprador. Uno contiene petróleo ligero; el otro, pesado. El primero podría venderse a un precio mayor, pero eso no garantiza que deje más dinero a quien lo refine. El valor depende de lo que cada instalación consiga producir, del tratamiento que necesite y del precio al que pueda vender esos productos. Para PEMEX, esa diferencia atraviesa decisiones de extracción, exportación, logística e inversión.
Supongamos, exclusivamente para ilustrarlo, que dos refinerías reciben ofertas de petróleo con distinta densidad. Una dispone de destilación y tratamiento relativamente sencillos; la otra opera unidades de conversión profunda y tiene capacidad disponible. La primera puede preferir el barril ligero, aunque cueste más. La segunda podría ganar más comprando uno pesado con descuento suficiente. Ninguna estaría actuando de forma contradictoria: ambas calculan el valor de un barril dentro de su propio sistema industrial.
La respuesta central es que el crudo ligero suele disfrutar de ventajas comerciales, pero no siempre produce el mayor margen. El petróleo pesado puede resultar competitivo cuando el descuento de compra compensa el costo adicional de transformación, siempre que la refinería tenga equipos adecuados, disponibilidad operativa y mercado para los productos resultantes. Esa relación no es fija ni puede deducirse de una cotización internacional aislada.[1]
La densidad importa, pero no cuenta toda la historia
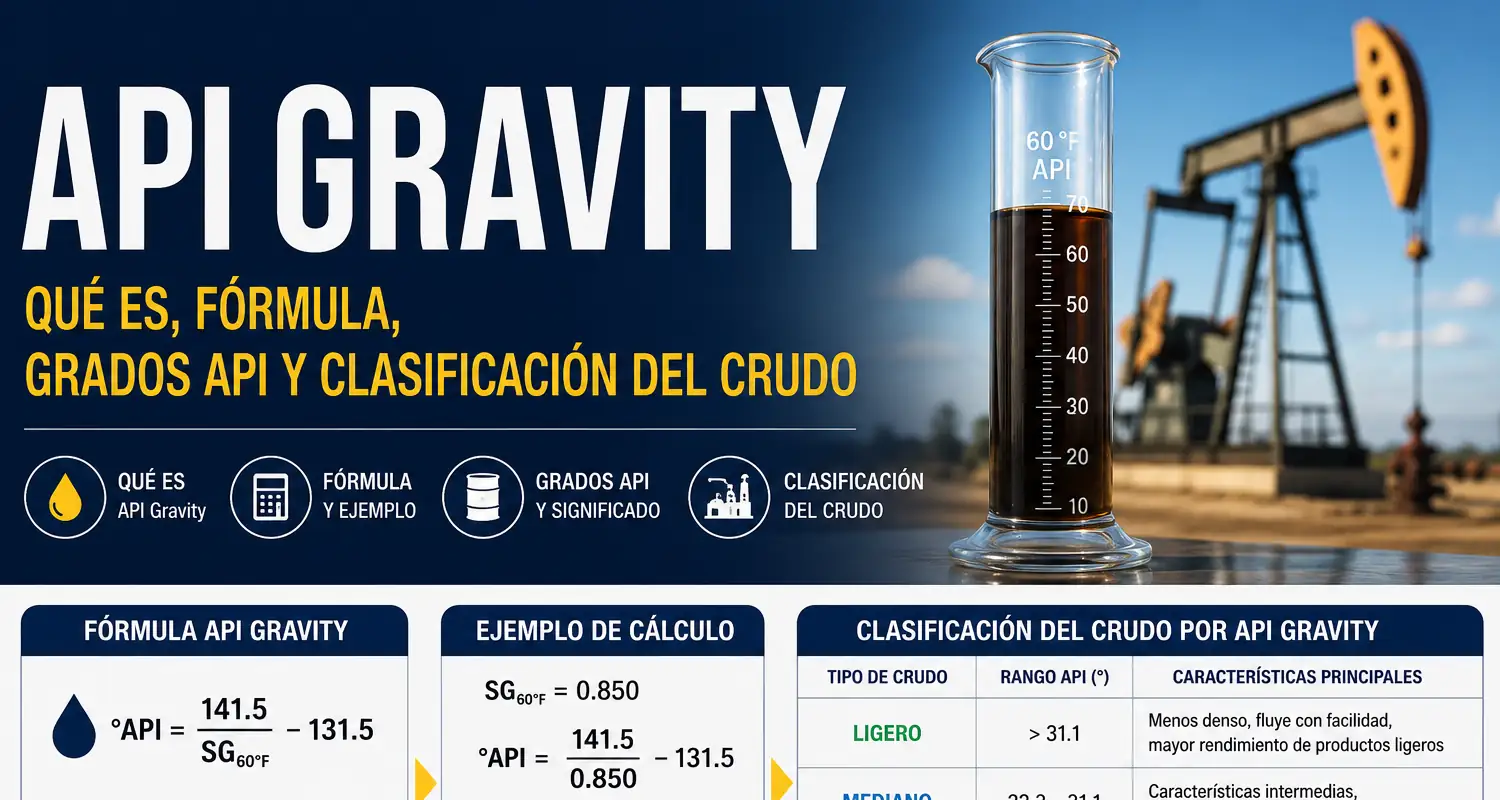
La gravedad API describe la densidad relativa de un petróleo mediante una escala inversa: a mayor número de grados API, menor densidad relativa. Se calcula convencionalmente a partir de la gravedad específica a 60 °F respecto del agua a la misma temperatura. En forma abreviada:
La clasificación entre ligero, mediano, pesado y extrapesado no tiene un único umbral válido para todos los reportes. Una denominación comercial, un glosario estadístico y una especificación contractual pueden usar fronteras diferentes. Por eso importa citar el criterio antes de comparar. Para entender la propiedad física y sus conversiones, puede consultarse la guía específica de densidad relativa del petróleo.
| Calidad conceptual | Densidad y API | Azufre | Comportamiento industrial habitual | Límite de la clasificación |
|---|---|---|---|---|
| Ligero | Menor densidad; API relativamente alto | Puede ser dulce o amargo | Suele proporcionar mayor proporción de fracciones ligeras en destilación | Un API elevado no asegura bajo azufre, bajo costo ni mejor margen |
| Intermedio o mediano | Densidad y API entre los extremos, según el criterio usado | Variable | Puede equilibrar naftas, destilados, gasóleos y residuales | Las fronteras comerciales cambian; el ensayo del cargamento manda |
| Pesado | Mayor densidad; API relativamente bajo | Puede ser dulce o amargo | Suele generar más fracción residual en separación simple; la conversión puede elevar su aprovechamiento | No todo barril pesado exige idéntico proceso ni produce idéntico residuo |
| Extrapesado | Densidad especialmente alta; API muy bajo bajo el criterio adoptado | Variable | Puede añadir restricciones de viscosidad, calentamiento, transporte y conversión | La facilidad de bombeo y el precio tampoco se infieren únicamente del API |
Tabla 1. Comparación conceptual; no establece umbrales normativos universales. La EIA describe la relación general entre densidad y productos recuperables, pero advierte que el procesamiento depende de las propiedades del crudo y de las instalaciones.[1]
Un error habitual es equiparar ligero con dulce. Son variables distintas: la primera se refiere a densidad; la segunda, al contenido de azufre conforme a un umbral de referencia que también debe identificarse. Un crudo relativamente ligero puede exigir hidrotratamiento intensivo. Otro de API parecido puede contener distintas cantidades de níquel, vanadio, nitrógeno, sales, agua o sedimentos. Incluso la acidez total y la distribución de fracciones pueden modificar compatibilidad de materiales, corrosión, uso de catalizadores y economía del proceso.
Por eso dos barriles de 33 °API no son necesariamente intercambiables. Sin una caracterización que incluya azufre, metales, viscosidad, acidez cuando proceda y curva de destilación, el comprador conoce una propiedad importante, pero todavía no dispone de una evaluación integral. La calidad típica de una mezcla comercial tampoco sustituye el certificado analítico de un cargamento.
Del barril al producto: dónde se crea y dónde se pierde valor
El petróleo no entra a una refinería para convertirse directamente en gasolina. Primero se separa por rangos de ebullición en la destilación atmosférica. Parte del material pasa a destilación al vacío; otras corrientes alimentan unidades que rompen moléculas grandes, eliminan impurezas o mejoran las propiedades de los productos. El beneficio de una alimentación no depende sólo de la proporción de nafta que se obtiene al principio, sino del recorrido completo hasta una especificación comercial vendible.[2]
En un esquema poco complejo, el crudo pesado puede dejar una proporción relevante de residuo y gasóleos que no alcanzan el mismo precio que los combustibles automotrices. Con unidades adecuadas, parte de esas corrientes puede convertirse en productos de mayor valor. La desintegración catalítica fluida (FCC) favorece la transformación de gasóleos; la coquización permite procesar residuos muy pesados, obteniendo corrientes adicionales junto con coque; la hidrodesintegración emplea hidrógeno para convertir fracciones y controlar propiedades. Las unidades de hidrotratamiento reducen contaminantes, particularmente azufre, en corrientes específicas.
Pero el equipo instalado no equivale a capacidad económicamente disponible. Una coquizadora detenida por mantenimiento, una restricción de hidrógeno, un cuello de botella en servicios auxiliares o una unidad de tratamiento saturada cambian la mezcla que puede procesarse. También importan el desgaste de catalizadores, el consumo energético, la capacidad para gestionar coque, emisiones y azufre, y el cumplimiento de especificaciones ambientales y de producto. Un crudo barato puede terminar siendo caro si obliga a reducir la carga o produce corrientes difíciles de colocar.
Tampoco hay una equivalencia física exacta de un barril de entrada a uno de salida medido en volumen. El llamado processing gain o ganancia volumétrica aparece al obtener productos menos densos; se utilizan además otras corrientes y consumibles. Para valorar un proyecto real hacen falta balances de materia y energía, no porcentajes tomados de una refinería ajena.[1]
El precio no sale del API: se forma en una negociación económica
En el comercio petrolero, Brent y WTI son referencias relevantes, pero ninguno constituye automáticamente el precio del crudo Maya, de Istmo, de Olmeca ni de toda la Mezcla Mexicana de Exportación. Una operación utiliza fórmulas, diferenciales, fechas de valoración, calidad entregada, destino, condiciones logísticas y contractuales. Comparar dos cotizaciones sin homologar moneda, periodo, ubicación y términos de entrega puede producir una conclusión falsa incluso cuando ambos números sean correctos.
El diferencial de calidad suele expresar un premio o descuento frente a una referencia, pero no representa una penalización moral al crudo pesado. Resume expectativas sobre rendimiento y costos, además de la competencia entre compradores, oferta disponible y disponibilidad de refinación. Cuando faltan crudos pesados adecuados para determinadas instalaciones o sobran barriles ligeros en una región, el diferencial puede estrecharse. En otro momento, restricciones logísticas o una menor demanda de residuos pueden ampliarlo.
| Variable económica | Efecto potencial | Qué puede cambiar la conclusión | Dato indispensable |
|---|---|---|---|
| API y curva de destilación | Modifican el valor de las fracciones recuperables | Conversión efectiva y mezcla de productos demandados | Ensayo de crudo y rendimientos por instalación |
| Azufre, metales y acidez | Pueden elevar costos de tratamiento y riesgo operativo | Capacidad de hidrotratamiento, catalizadores y materiales | Resultados de laboratorio y límites técnicos |
| Descuento de compra | Puede compensar mayor costo de transformación | Competencia, referencia, fórmula y fecha | Precio contractual en base comparable |
| Productos obtenibles | Afectan el ingreso por barril alimentado | Precios de gasolina, diésel, turbosina, residuales y coque | Balance de productos y precios realizados |
| Logística y entrega | Alteran el valor neto en el punto de destino | Flete, almacenamiento, puerto, mermas y disponibilidad | Costos y términos de entrega |
| Continuidad operativa | Puede limitar volumen y margen capturable | Paros, mantenimiento, hidrógeno y servicios auxiliares | Disponibilidad y restricciones de unidades |
| Riesgo comercial | Puede exigir descuentos, garantías o primas | Confiabilidad de suministro y condiciones financieras | Contrato, historial de entrega y crédito |
Tabla 2. Marco editorial de comparación económica, no fórmula oficial de formación de precios.
Para el refinador es útil estimar el Gross Product Worth (GPW): valor bruto teórico de los productos que puede obtener de una alimentación, calculado con rendimientos y precios coherentes. Si de ese valor se resta el costo del crudo, se obtiene una aproximación al margen bruto antes de otros costos. Al incorporar energía, hidrógeno, catalizadores, servicios, flete y demás partidas pertinentes, el resultado se acerca a una contribución económica operativa. No es todavía utilidad neta: faltan costos fijos, depreciación, intereses, impuestos y otros conceptos.
También se usa el crack spread, como la relación 3:2:1, para observar diferencias entre precios de productos y crudo. Es un indicador simplificado de mercado, no el estado de resultados de una refinería. La EIA advierte expresamente que ese indicador excluye costos variables adicionales y costos fijos.[3] El netback, por su parte, intenta expresar cuánto valor queda en un punto anterior de la cadena tras descontar costos necesarios desde la venta. Su construcción depende del contrato y del participante cuya decisión se evalúa.
El cálculo que explica por qué el pesado puede ganar
El siguiente ejercicio es hipotético y exclusivamente didáctico. No representa precios de mercado de noviembre de 2026, calidades específicas de PEMEX, rendimientos comprobados ni márgenes de ninguna refinería. Supone que dos alimentaciones se procesan en configuraciones compatibles y disponibles. Los rendimientos simplificados suman exactamente una unidad comercial de producto por barril de alimentación; se omiten ganancias volumétricas, corrientes auxiliares y cambios de inventario para aislar el mecanismo económico.
Se suponen los mismos precios de venta en dólares por barril de producto: gasolina 100; diésel 105; turbosina 95; residual 45. Para el ligero, la distribución ilustrativa es 40% gasolina, 35% diésel, 10% turbosina y 15% residual. Para el pesado, una refinería de conversión suficiente logra 38%, 36%, 8% y 18%, respectivamente.
| Concepto por barril alimentado | Ligero (USD) | Pesado (USD) |
|---|---|---|
| Gasolina | 0.40 × 100 = 40.00 | 0.38 × 100 = 38.00 |
| Diésel | 0.35 × 105 = 36.75 | 0.36 × 105 = 37.80 |
| Turbosina | 0.10 × 95 = 9.50 | 0.08 × 95 = 7.60 |
| Producto residual | 0.15 × 45 = 6.75 | 0.18 × 45 = 8.10 |
| Valor bruto de productos (GPW) | 93.00 | 91.50 |
| Costo de adquirir el crudo | −72.00 | −62.00 |
| Procesamiento variable, energía y tratamiento | −7.00 | −12.00 |
| Logística atribuida | −3.00 | −4.00 |
| Contribución estimada | 11.00 | 13.50 |
Ejercicio económico: supuestos ilustrativos en USD por barril de alimentación. No constituye balance de proceso, precio observable, recomendación comercial ni margen reportado por PEMEX.
La paradoja se resuelve: el ligero genera productos por 93 dólares y el pesado por 91.50, pero el segundo cuesta 10 dólares menos al comprarlo. Después de absorber cinco dólares adicionales de procesamiento y un dólar más de logística, deja 13.50 dólares frente a 11.00. En este escenario gana el pesado por 2.50 dólares por barril.
¿Y si el descuento disminuye? Con los demás supuestos constantes, al elevar el precio del pesado de 62 a 66 dólares, su contribución cae a 9.50 dólares; ahora gana el ligero. El precio de indiferencia del pesado sería 64.50 dólares: 91.50 − 12 − 4 − 11 = 64.50. No es una cotización objetivo real. Es el valor máximo de compra que igualaría ambas alternativas bajo estos supuestos y revela por qué el descuento comercial tiene que evaluarse junto con los costos.
En una evaluación real, el modelo tendría que considerar disponibilidades de unidades, restricciones ambientales, autoconsumos, subproductos, pérdidas, coprocesamiento, inversiones, capital de trabajo y calidad contractual del cargamento. Si el barril pesado no puede pasar por la unidad prevista, el cálculo deja de ser aplicable, por atractivo que parezca el precio de compra.
El caso mexicano: tres mezclas, tres perfiles, ninguna ganadora universal
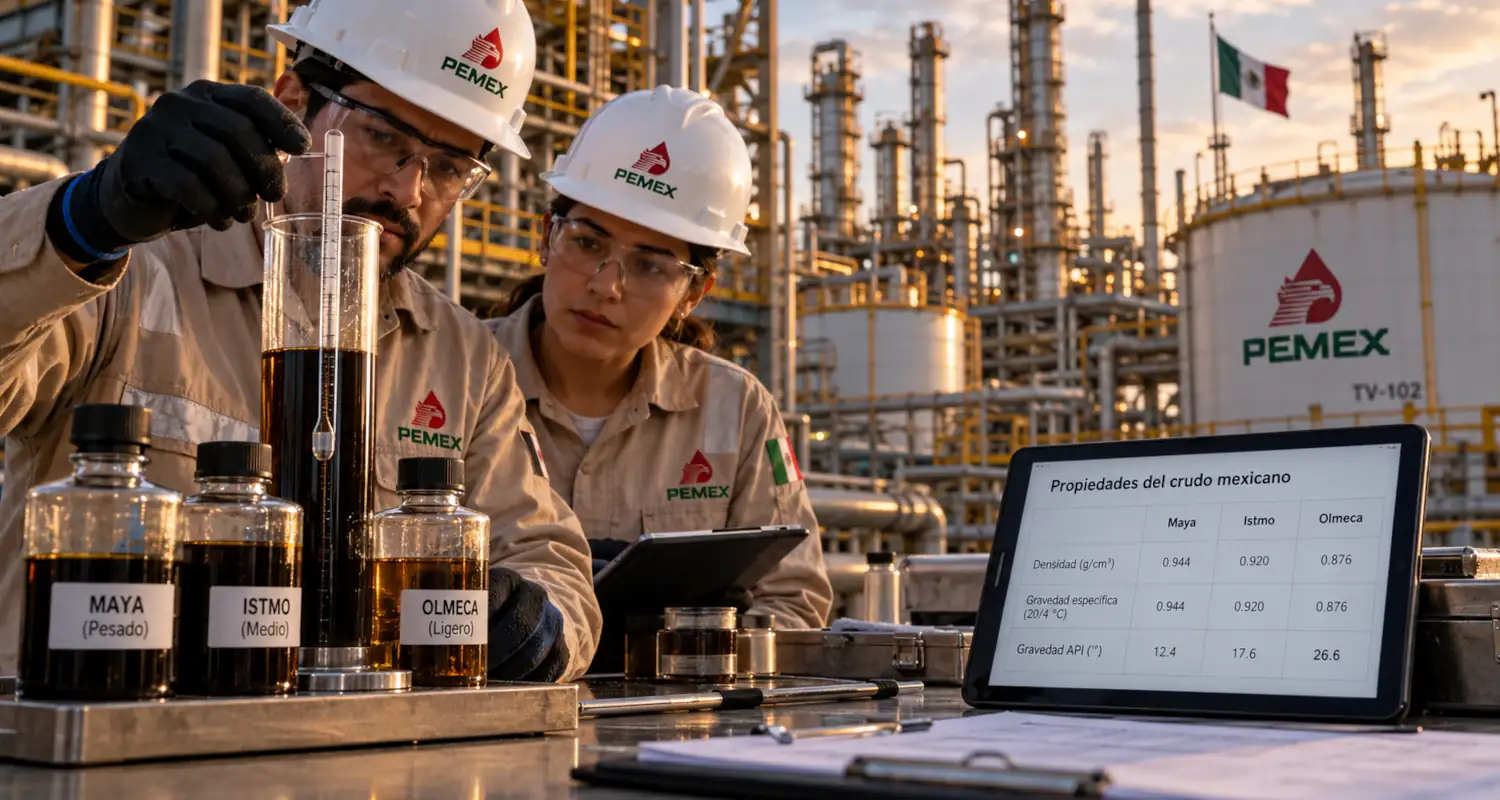
PMI Comercio Internacional publica características típicas que ayudan a ubicar el problema. Maya aparece como pesado y amargo; Istmo tiene un API mayor y menor azufre; Olmeca es más ligero todavía. Su propio catálogo advierte que las calidades pueden variar. La tabla siguiente sirve para comparar la alimentación potencial, no para asegurar el rendimiento o precio de un cargamento particular.[4]
| Crudo comercial | API típico publicado | Azufre típico (% masa) | Lectura económica posible | Precaución |
|---|---|---|---|---|
| Maya | 21–22° | ≈3.4% | Exige valorar conversión de residuales y desulfuración; un descuento suficiente puede hacerlo atractivo a un refinador complejo | No extrapolar una ficha a todos los embarques |
| Istmo | 32–33° | ≈1.8% | Perfil más ligero, útil para diferentes esquemas con destilados y FCC, según alimentación y proceso | PMI lo denomina medio; otras clasificaciones lo llaman ligero |
| Olmeca | 38–39° | ≈0.73–0.95% | Menor densidad y menor azufre que las otras dos mezclas, con potencial industrial diferente | Menos azufre no equivale a crudo necesariamente dulce |
Tabla 3. Fuente: PMI Comercio Internacional, «Tipos de petróleo crudo», consultada el 15 de noviembre de 2026. Parámetros de referencia comercial, no análisis de lote ni cotizaciones.[4]
Para profundizar en las propiedades y denominaciones sin repetirlas aquí, está disponible el artículo Maya, Istmo y Olmeca: por qué tres barriles mexicanos no valen lo mismo. En este análisis el punto decisivo es otro: una refinería debe conocer el precio efectivo al que recibe cada mezcla y la contribución neta que consigue después de procesarla.
Producción, exportación y refinación: tres decisiones que no deben confundirse
En 2025, el Reporte Anual de PEMEX registró un promedio de 1,618.5 mil barriles diarios de producción de crudo en el desglose por tipo: 814.5 mil de pesado y 804.0 mil de ligero, incluyendo superligero en esa categoría. Es una distribución de extracción, no una división de las ventas de Maya, Istmo y Olmeca. La clasificación agregada de producción y las denominaciones comerciales cumplen funciones diferentes.[5]
Ese mismo documento reporta un promedio de 580.6 mil barriles diarios de exportaciones de crudo en 2025. Dentro de las calidades desglosadas, Maya representó 366.0 mil barriles diarios (aproximadamente 63.0%); Istmo, 114.8 mil (19.8%); y Olmeca, 74.3 mil (12.8%). El resto correspondió a otras denominaciones comerciales. No se deben sumar estas ventas a la producción para fabricar un volumen nacional: la exportación constituye uno de los posibles destinos del petróleo extraído. Tampoco es válido convertir las participaciones de exportación en participaciones de la carga de las refinerías.[5]
En los resultados comunicados el 30 de octubre de 2026, PEMEX señaló que el Sistema Nacional de Refinación procesó en el tercer trimestre un promedio de 1.143 millones de barriles diarios, 13.8% por encima del mismo trimestre de 2025. Esa cifra acredita mayor actividad de proceso en el periodo comparado; por sí sola no informa el margen obtenido por calidad de crudo ni demuestra cuánto contribuyó cada refinería a la rentabilidad consolidada.[6]
Hay una cifra aún más reciente, pero con otra condición de evidencia. En una tarjeta del 11 de noviembre de 2026, PEMEX informó preliminarmente 1.24 millones de barriles diarios procesados en octubre; la propia publicación advirtió que el dato oficial se difundiría después. Por tanto, no corresponde usar ese avance como sustituto de la serie mensual consolidada ni deducir que la mejora de volumen proviene de una mezcla más rentable.[7]
El análisis sobre cómo se mide la producción petrolera explica la diferencia entre crudo, condensados, promedios y acumulados. Para revisar la relación entre carga y elaboración, la investigación refinerías de PEMEX: gasolina, diésel y combustóleo presenta un comparativo de agosto de 2026 con límites explícitos de cobertura. También se pueden explorar los indicadores de refinación de PEMEX 360, verificando siempre la fecha efectiva que muestra cada tablero.
Que una refinería procese más no demuestra que cada barril deje más dinero. Una mayor carga puede repartir costos fijos sobre más volumen, pero también puede desplazar la mezcla hacia productos menos valiosos, aumentar consumos o requerir tratamiento adicional. Sin conocer calidad de alimentación, rendimientos, precios realizados y costos, el saldo económico sigue abierto. Los ingresos consolidados de PEMEX tampoco equivalen al margen de cada barril refinado.
Lo que cambia para PEMEX al decidir entre refinar y exportar
Vender un barril en el exterior ofrece un ingreso condicionado por su fórmula de precio, flete, entrega y costos de comercialización. Procesarlo en México permite capturar el valor de productos refinados, pero exige operación industrial, mantenimiento, capital, energía y capacidad efectiva de conversión. La comparación correcta enfrenta el netback de exportar con el valor incremental de procesar en una instalación determinada, sobre el mismo barril, en la misma fecha y con costos homogéneos.
Si la demanda nacional favorece gasolina y diésel, la elección de crudo afecta la capacidad para producirlos con la calidad requerida. Una alimentación que incrementa residuos sin capacidad de transformación puede restringir la economía del sistema. En cambio, mantener operativas las unidades de conversión permite aprovechar ciertas alimentaciones pesadas con mayor flexibilidad. Ello puede justificar inversiones, aunque la rentabilidad de una obra concreta sólo puede evaluarse con presupuesto, cronograma, rendimientos y costos verificables.
La mezcla también tiene dimensión logística. El barril disponible en una terminal de exportación no está automáticamente disponible para otra refinería: hacen falta transporte, almacenamiento, compatibilidad de mezclas y programación. El precio de referencia es sólo el inicio de la cuenta. Para un refinador, un barril ligeramente más caro cerca de sus instalaciones podría generar mejor resultado que otro más barato que requiera flete, acondicionamiento o tiempos de espera.
El riesgo de concentrarse en una calidad es doble. Comercialmente, una dependencia elevada de un diferencial internacional puede reducir opciones de venta. Industrialmente, depender de una alimentación estrecha puede limitar flexibilidad cuando hay mantenimiento o cambian los precios de productos. Diversificar las calidades compatibles no significa comprar indiscriminadamente: significa ampliar el conjunto de decisiones económicas posibles, con evidencia de lo que cada activo puede procesar.
El comprador profesional debe pedir el ensayo representativo del lote, condiciones de entrega, precio y fórmula con fecha, costos de transporte, límites de contaminantes, rendimientos estimados en sus propias unidades y una sensibilidad del resultado ante cambios de precios y disponibilidad. Si falta esa información, hablar de «descuento atractivo» o «petróleo más rentable» es todavía una hipótesis. Para seguir la dimensión comercial y sus cortes estadísticos, existe también la ruta de exportaciones de PEMEX 360, que distingue totales nacionales de desgloses parciales.
Preguntas frecuentes
¿Qué petróleo suele cotizar más caro: ligero o pesado?
Con frecuencia, el ligero obtiene un premio por facilitar ciertos rendimientos y tratamientos, pero no existe un orden universal de precios. Importan azufre, oferta, ubicación, calidad y configuración de los compradores.
¿Por qué México produce y exporta crudo pesado?
Porque forma parte de sus recursos productivos y existe demanda en refinerías capaces de aprovecharlo. El reporte anual 2025 muestra que Maya ocupó la mayor parte de las exportaciones desglosadas por calidad; eso no equivale a demostrar que fue el más rentable.
¿El petróleo pesado siempre genera más combustóleo?
No necesariamente. En separación simple suele producir más fracciones residuales, pero la conversión profunda modifica el resultado. Debe revisarse el balance real de la refinería y la calidad de la carga.
¿Una coquizadora vuelve rentable cualquier crudo pesado?
No. Puede transformar residuos en corrientes útiles, pero tiene costos, límites de operación, mantenimiento y subproductos cuya comercialización también importa.
¿Por qué dos crudos con el mismo API pueden valer distinto?
Porque pueden diferir en azufre, metales, viscosidad, acidez, fracciones destilables, estabilidad y logística, además de las condiciones contractuales.
¿Maya es necesariamente menos rentable que Istmo u Olmeca?
No. Maya puede ser atractivo para un comprador con conversión adecuada y un diferencial favorable. No se puede resolver la comparación con las fichas típicas de las mezclas.
¿El precio del crudo fija directamente el precio de la gasolina?
Es uno de sus componentes económicos, pero intervienen refinación, importación, distribución, inventarios, impuestos, tipo de cambio y dinámica comercial. No existe una transmisión mecánica de uno a uno.
¿Cuándo conviene exportar y cuándo refinar?
Cuando la alternativa elegida genera mayor valor neto bajo condiciones comparables y restricciones verificadas. Se requiere valorar el ingreso por exportación frente a los productos efectivamente vendibles y los costos completos de procesamiento.
La pregunta rentable no es qué barril pesa menos
Para PEMEX, hablar de ligero contra pesado como si uno fuera necesariamente bueno y otro malo reduce una decisión industrial compleja a una etiqueta. Los grados API y el azufre describen propiedades importantes; las refinerías, los contratos y el mercado determinan cuánto valor puede realizarse con ellas. El dato útil no es sólo cuántos barriles se extraen o procesan, sino cuántos se transforman en productos demandados, a qué costo, con qué continuidad y a qué precio pueden venderse.
Un barril pesado con descuento suficiente puede superar económicamente a uno ligero en la instalación adecuada. También puede producir el resultado contrario si faltan hidrógeno, conversión, logística o mercado. Por eso la estrategia petrolera no se resuelve escogiendo una densidad favorita, sino asignando cada calidad al destino donde su valor neto verificable sea mayor, sin confundir proyecciones técnicas, anuncios operativos y resultados financieros comprobados.
Este análisis forma parte de la serie Petróleo para Entender PEMEX.
Referencias
- U.S. Energy Information Administration (EIA). «Refining crude oil — Inputs and outputs», apartado «Not all crude oil is the same». Actualización indicada: 20 de junio de 2024. Consultar documento original.
- U.S. Energy Information Administration (EIA). «Refining crude oil — The refining process». Consultar documento original.
- U.S. Energy Information Administration (EIA). «3:2:1 Crack Spread». Actualización indicada: 4 de febrero de 2013. Referencia metodológica histórica, no diferencial actual. Consultar documento original.
- P.M.I. Comercio Internacional, S.A. de C.V. «Tipos de petróleo crudo», con tabla de calidades típicas de Maya, Istmo y Olmeca. Consulta: 15 de noviembre de 2026. Consultar ficha comercial original.
- Petróleos Mexicanos. «Reporte Anual 2025», ejercicio terminado el 31 de diciembre de 2025; apartados «Producción de petróleo crudo» y «Exportaciones de petróleo crudo». Consultar reporte original (PDF).
- Petróleos Mexicanos. Comunicado nacional 86, «PEMEX fortalece producción, refinación y resultados financieros durante el tercer trimestre de 2026», 30 de octubre de 2026. Consultar comunicado.
- Petróleos Mexicanos. Tarjeta informativa, «Pemex eleva el procesamiento de crudo del SNR durante octubre 2026 a su nivel más alto desde 2013», 11 de noviembre de 2026. Incluye advertencia de publicación oficial posterior para el dato de octubre. Consultar tarjeta informativa.



Comentarios