
BlackRock México anunció una planta fotovoltaica de 67.7 MW; su entrada al desarrollo directo de activos plantea efectos sobre financiamiento, competencia y presión


La entrada de un gestor global como BlackRock al desarrollo directo de activos fotovoltaicos en México subraya una tensión recurrente en el sector: existe capital disponible, pero la absorción de nuevos megavatios depende de límites operativos y logísticos. Esa brecha influye en precios de offtake, calendarios de entrega y en la negociación de garantías frente a bancos y contrapartes industriales.
El hecho confirmado por EL CEO es sencillo: BlackRock México anunció la construcción de una planta fotovoltaica con capacidad de 67.7 MW, según la publicación del 15 de septiembre de 2026. La nota señala que se trata de una ampliación de su presencia en el sector energético del país.
Por su tamaño, 67.7 MW no redefine el mapa nacional de generación, pero adquiere relevancia como indicador de estrategia. La decisión de un gestor de activos de poseer y desarrollar un proyecto físico sugiere interés en flujos de caja estables que puedan ser estructurados para mercados de capital y para distintos inversores institucionales.
En términos competitivos, esta dinámica obliga a desarrolladores locales, fondos especializados y bancos a revaluar su posicionamiento: la competencia puede girar tanto en precio como en velocidad de ejecución y en la solidez crediticia del promotor. La entrada de gestores internacionales puede alterar cuotas de mercado y criterios de selección en procesos de contratación privados, como se analiza en el panorama de empresas renovables nacionales en Quién manda en energía solar y eólica en México: ranking de empresas renovables.
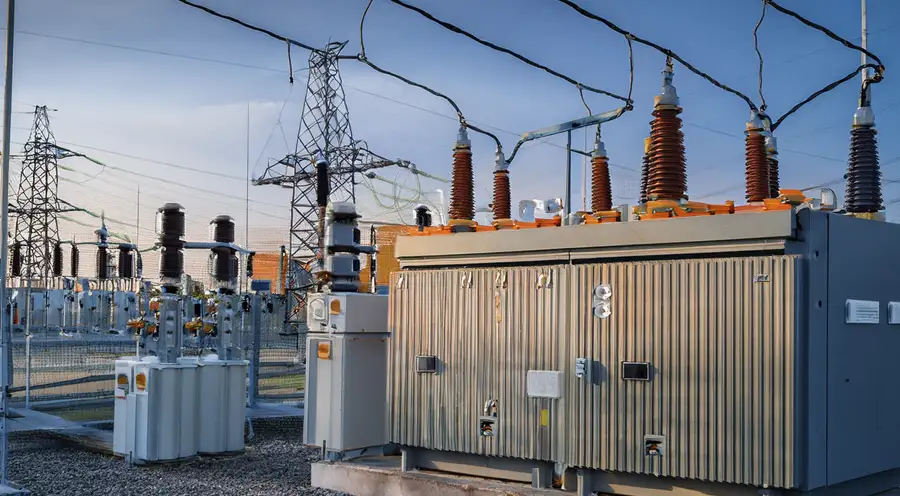
Desde la perspectiva regulatoria y operativa, la variable crítica es la interconexión. La capacidad disponible en subestaciones y líneas de transmisión actúa como filtro: demoras o condicionamientos en la asignación de puntos de conexión por parte de CENACE pueden elevar el riesgo de ejecución y reducir ingresos en los primeros años de operación.
En financiamiento, la llegada de BlackRock puede tener efectos duales. Por un lado, legitima la atracción de recursos institucionales internacionales hacia activos mexicanos; por otro, aumenta la presión sobre la banca local y los fondos nacionales para ofrecer condiciones competitivas. La estructura de offtake que adopte BlackRock —si opta por PPA a largo plazo o por ventas en mercado spot— será un indicador del apetito por riesgo merchant en el país.
La cadena de suministro y la logística de construcción también presentan retos concretos: equipos, plazos de entrega y mano de obra especializada están tensionados en diversas regiones, lo que puede traducirse en sobrecostos o retrasos operativos. Asimismo, las garantías contractuales y los acuerdos de operación y mantenimiento que estructure el promotor influirán en la bankabilidad de proyectos de similar tamaño ante la banca mexicana y los mercados de capital.
Para ejecutivos y responsables técnicos, las señales a vigilar son dos: si este proyecto representa el inicio de una cartera que BlackRock empaquete para inversores institucionales o si permanece como inversión aislada; y la evolución en la cola de interconexión ante CENACE. Esos factores definirán si la participación de gestores globales aporta liquidez adicional o intensifica la competencia por recursos limitados.
En clave financiera, una mayor presencia de administradores de activos puede impulsar innovaciones en estructuras de financiamiento —por ejemplo, empaquetamientos de activos o emisiones respaldadas por flujos de proyectos—, lo que a su vez podría ampliar la base de inversionistas interesados en renovables mexicanas. No obstante, ese potencial dependerá de la predictibilidad de ingresos y de la capacidad para mitigar riesgos asociados a la interconexión y al suministro de equipos.
En el plano de infraestructura, la acumulación de proyectos medianos y grandes plantea una necesidad de coordinación entre desarrolladores, operadores de red y autoridades. Si la incorporación de capacidad sigue una senda acelerada sin ajustes en inversión en transmisión o procesos regulatorios más ágiles, el sector puede enfrentar cuellos de botella que encarezcan y retrasen la materialización de la capacidad anunciada.



Todos los campos son obligatorios *




Comentarios