


Análisis regulatorio
Análisis
Mixtos II: 34 grupos avanzan con 8,241 MW; CFE deja fuera a 60
Industry & Energy Magazine reporta que Sener-CFE preseleccionaron 66 proyectos (8,241 MW) en Mixtos II; 34 grupos continúan y 60 quedaron fuera, con posibles efectos

Lo esencial de este análisis
Industry & Energy Magazine reporta que Sener-CFE preseleccionaron 66 proyectos (8,241 MW) en Mixtos II; 34 grupos continúan y 60 quedaron fuera, con posibles efectos
- Implicaciones para transmisión e inversión
¿Qué implica para la transmisión y la inversión que la segunda convocatoria mixta entre la Secretaría de Energía (Sener) y la Comisión Federal de Electricidad (CFE), conocida como Mixtos II, haya preseleccionado una cartera mayor al doble de la potencia originalmente solicitada? Según un informe de Industry & Energy Magazine, el avance inicial del procedimiento incluye 66 proyectos que suman 8,241 MW y deja fuera a 60 grupos que participaron en la convocatoria.
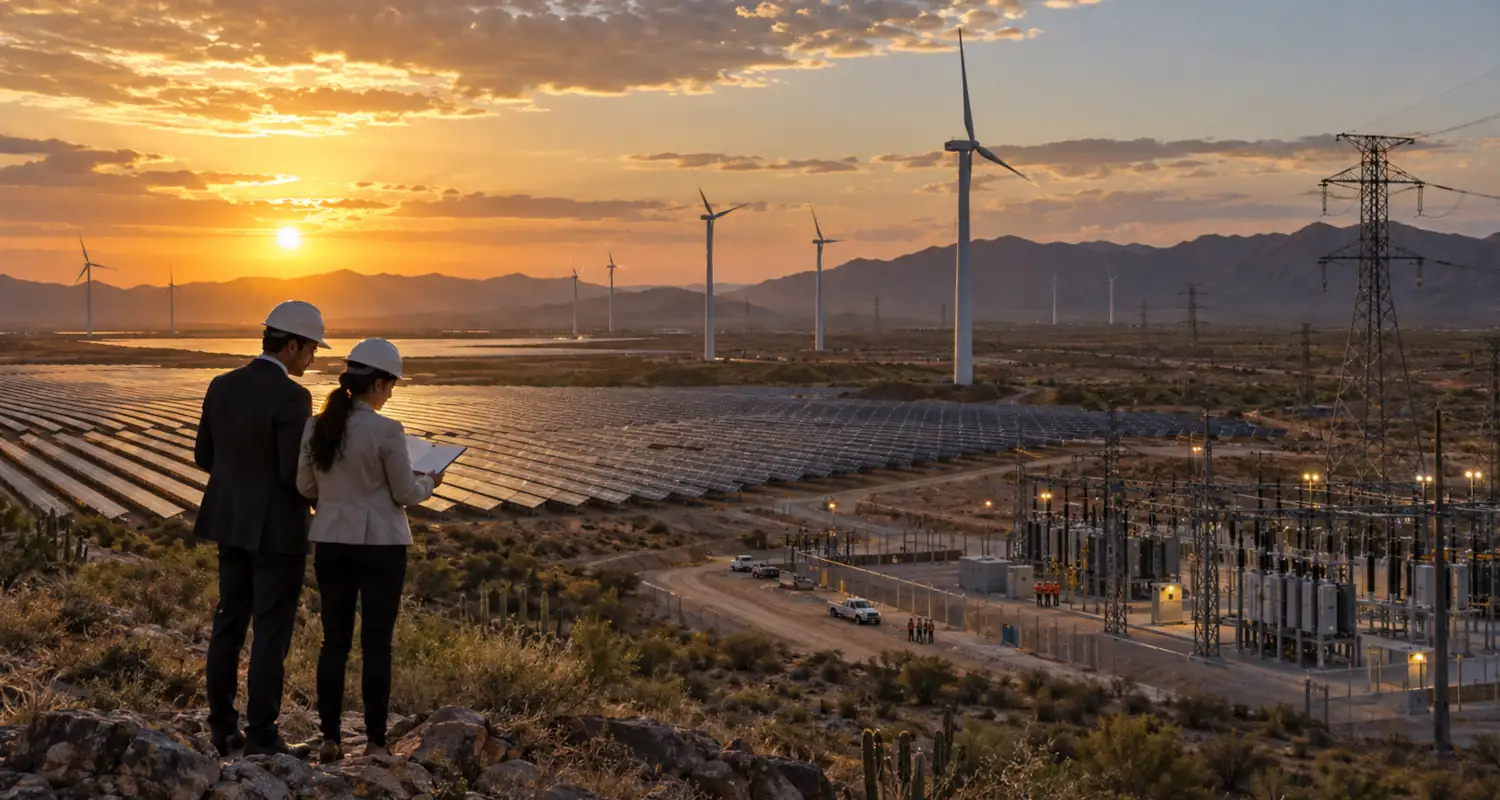
El reporte atribuye esos 8,241 MW a 57 proyectos fotovoltaicos, por 6,310 MW, y nueve eólicos, por 1,931 MW. Esos desarrollos están vinculados a 34 grupos económicos que, de continuar el proceso, seguirán manteniendo su participación en las etapas técnicas y económicas que faltan por resolverse.
Industry & Energy Magazine sitúa a GEMEX en la cabeza del ranking, con cuatro proyectos por 814 MW (9.9% de la capacidad preseleccionada), seguido por Freeman con una iniciativa de 600 MW y por Fisterra con dos desarrollos por 495 MW. AES México e Invenergy aparecen también entre los principales candidatos, según la misma nota.
El artículo destaca además la presencia relevante de capital nacional: 18 de los 34 grupos serían de origen mexicano y concentrarían 3,814 MW, equivalentes al 46.3% de la potencia citada. También se mencionan empresas de España, Estados Unidos, Canadá, Japón y Dinamarca entre los que mantienen proyectos en evaluación.
La distribución geográfica, siempre según ese seguimiento, concentra la mayor parte de la potencia en tres regiones: noreste, occidente y oriente suman 80.1% de la capacidad (6,605 MW) y 48 proyectos. El informe añade que 55 proyectos por 7,349 MW corresponderían al Sistema Interconectado Nacional (SIN), mientras que Baja California y Baja California Sur reunirían otras 11 iniciativas por 892 MW.
Implicaciones para transmisión e inversión
Que la cartera en evaluación supere ampliamente la capacidad originalmente requerida modifica la priorización de recursos técnicos y financieros. La concentración regional de proyectos incrementa la presión sobre la planificación de transmisión e interconexión en esos corredores y eleva el riesgo de cuellos de botella técnicos y de sobrecosto. Para desarrolladores y financiadores, la secuencia administrativa y los plazos para estudios y pagos serán factores decisivos para la viabilidad económica de las iniciativas.
El seguimiento citado por el medio establece las próximas ventanas de trabajo: Cenace tendría hasta 10 días para fijar los pagos por los estudios de interconexión; los desarrolladores, hasta cinco días para cubrirlos; y Cenace contaría con un plazo de hasta 30 días para elaborar y notificar los estudios técnicos y los costos asociados. Estas etapas son hitos clave que condicionarán la permanencia efectiva de los proyectos en el procedimiento y la carga de trabajo técnica del gestor del sistema.
El listado inicial no es definitivo y puede modificarse en las siguientes instancias, por lo que los actores del sector deberían seguir de cerca los resultados técnicos de interconexión y los anuncios oficiales que formalicen la selección. La información proviene del informe de Industry & Energy Magazine y no ha sido corroborada de forma independiente. Para contexto sobre la cartera renovable y las regiones con mayor probabilidad de ejecución, puede consultarse el análisis de AI Regula Solutions sobre la actualización de la cartera: Sener actualiza cartera renovable.

CONVERSACIÓN
Deja un comentario
Comparte una duda, experiencia o referencia útil para otros lectores.
Comentarios