


Geopolítica Energética
Análisis
Reunión EU-China y sus efectos en la energía, la inversión y el riesgo regulatorio en México
Reunión EU-China cambia incentivos de inversión y riesgo comercial. Evaluamos consecuencias para Pemex, CFE, proyectos renovables, gas y la seguridad energética.
Lo esencial de este análisis
Reunión EU-China cambia incentivos de inversión y riesgo comercial. Evaluamos consecuencias para Pemex, CFE, proyectos renovables, gas y la seguridad energética.
- Cómo la cumbre entre Estados Unidos y China reconfigura las variables de riesgo para el sector energético mexicano
Cómo la cumbre entre Estados Unidos y China reconfigura las variables de riesgo para el sector energético mexicano
La reunión entre Washington y Pekín abrió una ventana de reassessment para flujos comerciales y condiciones de inversión que incide de inmediato en las prioridades estratégicas de México. Más allá de declaraciones, los mercados reaccionan a señales de recomposición de cadenas de valor, ajustes arancelarios no explícitos y potenciales incentivos sectoriales que pueden desviar proyectos y capitales. Para el sector energético mexicano esos movimientos traducen incertidumbre sobre la demanda externa, el acceso a tecnología y la velocidad de ejecución de proyectos clave.
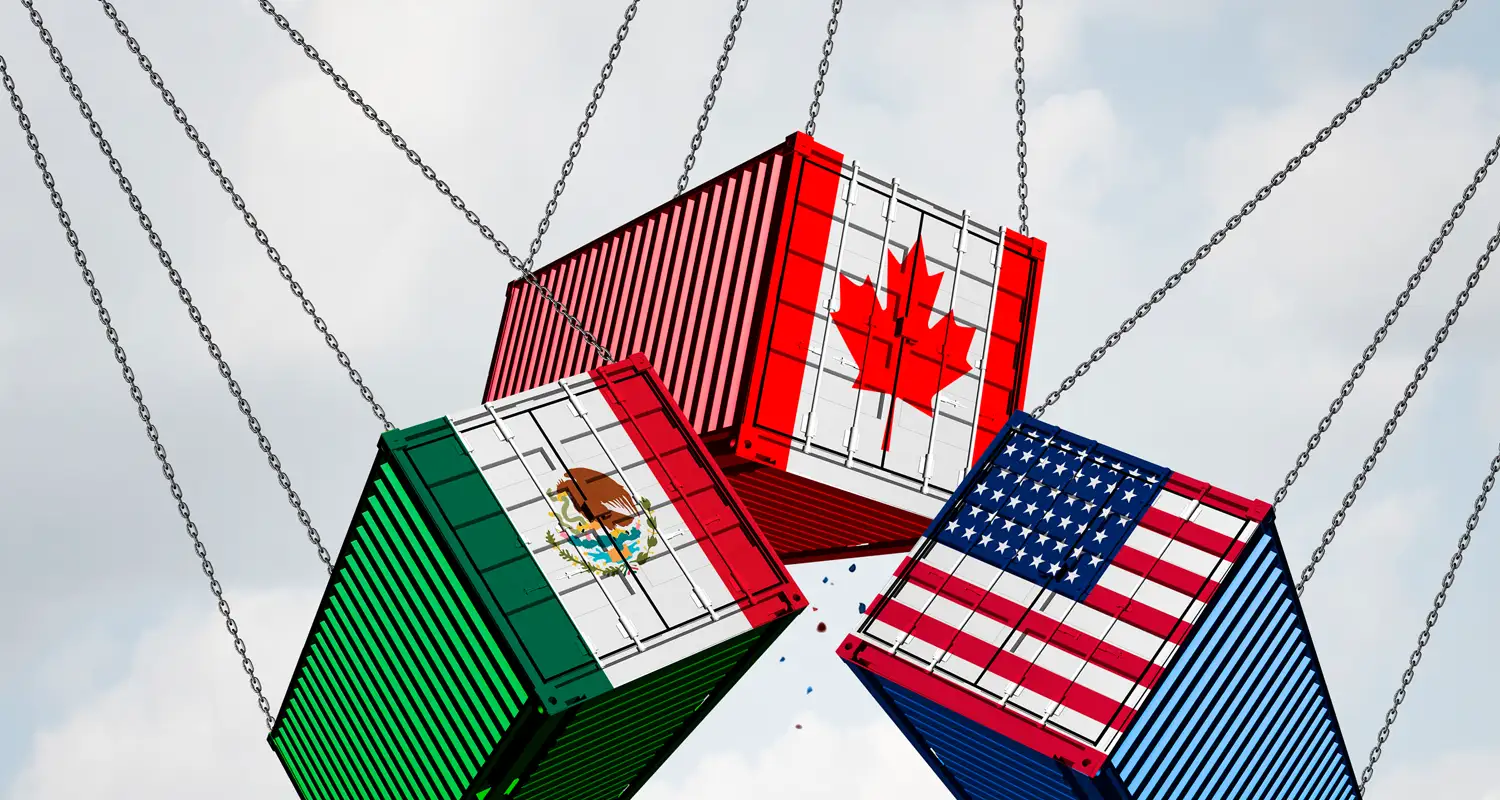
En términos prácticos, la volatilidad en decisiones bilaterales repercute en la estabilidad de acuerdos comerciales que sustentan exportaciones mexicanas y encadenamientos industriales energéticos. La vigencia y aplicación del T-MEC se vuelve una variable sensible: cualquier interpretación que privilegie compras nacionales o medidas de contingencia en Estados Unidos puede crear desajustes en contratos, en cadenas logísticas transfronterizas y en los volúmenes esperados para hidrocarburos y piezas para el sector eléctrico.
Pemex enfrentará presión en dos frentes: cambio de destinos de exportación y fluctuaciones en precios internacionales. Si los flujos hacia Asia se alteran por políticas chinas o estadounidenses, Pemex deberá revaluar logística de exportación, calendarios de ventas y estrategias de mezcla petrolera. Eso demanda mayor coordinación con la CNH y con áreas operativas para ajustar asignaciones de renta, optimizar contratos de venta y gestionar riesgos de contraparte.
La Comisión Federal de Electricidad opera en un entorno donde la decisión de grandes compradores internacionales sobre tecnología y capacidad puede afectar la entrada de inversión privada en renovables y transmisión. Un giro en las reglas de comercio tecnológico —por ejemplo, restricciones sobre componentes solares o turbinas— encarecería equipos importados y retrasaría proyectos que requieren permisos y conexión de CENACE, elevando costos y generando cuellos de botella regulatorios.
Para desarrolladores de gas natural y operadores de infraestructura de LNG, la cumbre implica revisar escenarios de demanda y precios. Cambios en la política china hacia gas licuado o en la capacidad de Estados Unidos para exportar más volúmenes reconfiguran contratos de largo plazo y la viabilidad financiera de terminales y ductos en México. Los permisos ambientales y las exigencias de ASEA adquieren mayor relevancia ante posibles repuntes de actividad que requieran evaluaciones aceleradas pero robustas.
En renovables, el riesgo inmediato no es técnico sino contractual y regulatorio. Empresas e inversionistas deben anticipar mayor volatilidad en el costo de financiamiento y en la disponibilidad de componentes importados. Las obligaciones de contenido local, si se reactivan como respuesta a la disputa entre potencias, podrían alterar la competitividad de proyectos ya en pipeline y complicar la firma o ejecución de PPA con corporativos multinacionales.
Para firmas que operan en el país, la lectura operativa es clara: actualizar modelos de riesgo geopolítico y comercial. Implica revisar cláusulas de force majeure, garantías de suministro, seguros de crédito y términos de pago; reforzar due diligence en cadenas de suministro; y diseñar estrategias de inventarios críticos o proveedores alternos para mitigar interrupciones de equipos y materiales.
En materia regulatoria se anticipan dos efectos: mayor escrutinio en permisos estratégicos y potencial uso de herramientas no arancelarias. SENER y los órganos responsables del sector hidrocarburos y electricidad deberán articular criterios para priorizar proyectos que sostengan seguridad energética sin sacrificar transparencia ni requisitos ambientales y de seguridad operacional.
Los inversionistas y directivos deben incorporar escenarios de estrés en sus modelos de valuación: simulaciones de precios del petróleo y gas, cambios en costos de capital y plazos de ejecución. Esta práctica reducirá sorpresas en cierres financieros y facilitará decisiones tácticas, como acelerar ciertos trámites regulatorios, reprogramar inversiones o renegociar plazos contractuales.
Finalmente, la agenda legal y de cumplimiento se vuelve más demandante. Las empresas con exposición transfronteriza deberán reforzar sus programas de cumplimiento respecto a controles de exportación, sanciones secundarias y normas de contenido local. La capacidad de anticipar y adaptarse será determinante para convertir la incertidumbre internacional en una oportunidad competitiva en el mercado mexicano.

CONVERSACIÓN
Deja un comentario
Comparte una duda, experiencia o referencia útil para otros lectores.
Comentarios