



Combustibles México · Política fiscal · 16 de noviembre de 2026
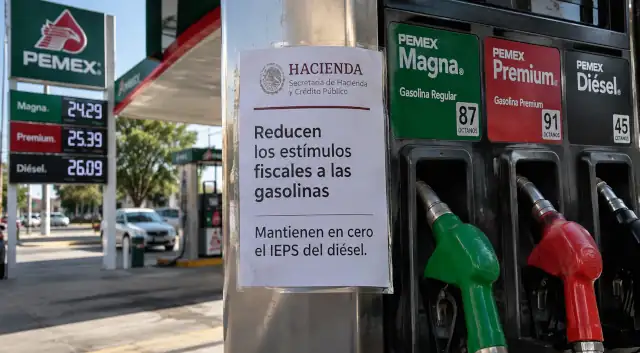
La Secretaría de Hacienda y Crédito Público redujo casi por completo el estímulo fiscal a la gasolina Magna y eliminó el correspondiente a la Premium para el periodo del 14 al 20 de noviembre de 2026. El diésel, en cambio, conserva un estímulo ordinario de 100%, aunque su apoyo complementario también sufrió una reducción considerable. Las nuevas condiciones quedaron establecidas en el Acuerdo 169/2026, publicado en el Diario Oficial de la Federación el viernes 13 de noviembre [1].
El cambio es relevante porque modifica una de las variables fiscales que intervienen en la comercialización de combustibles en México. Para los consumidores, significa que la carga del Impuesto Especial sobre Producción y Servicios (IEPS) sobre las gasolinas aumenta respecto de la semana anterior. Para las empresas que participan en la cadena de suministro, representa una nueva condición que debe incorporarse a la formación de precios, la gestión de márgenes y la facturación correspondiente.
Sin embargo, existe una distinción fundamental: que Hacienda incremente la cuota efectiva del IEPS no significa que todas las estaciones de servicio deban subir sus precios exactamente en la misma proporción. El precio final responde también a costos de adquisición, transporte, almacenamiento, competencia y decisiones comerciales.
Las nuevas cuotas: cuánto se paga de IEPS por litro
El acuerdo oficial establece tres tratamientos fiscales distintos. La gasolina menor a 91 octanos conserva un estímulo de apenas 0.28%. Para las gasolinas de 91 octanos o más y los combustibles no fósiles incluidos en esa categoría, el estímulo ordinario es de 0%. El diésel mantiene una cobertura del 100% de su cuota ordinaria del IEPS.
| Combustible | Estímulo | Apoyo por litro | Cuota IEPS por litro |
|---|---|---|---|
| Gasolina menor a 91 octanos (Magna) | 0.28% | $0.0185 | $6.6816 |
| Gasolina de 91 octanos o más (Premium) | 0.00% | $0.0000 | $5.6579 |
| Diésel | 100.00% | $7.3634 | $0.0000 |
Valores oficiales del Acuerdo 169/2026, vigentes del 14 al 20 de noviembre de 2026. Cantidades en pesos mexicanos por litro, salvo porcentajes. El diésel también cuenta con un estímulo complementario de $0.0418 por litro, registrado por separado. Fuente: SHCP y DOF [1].
La comparación con el periodo anterior permite dimensionar el ajuste. Entre el 7 y el 13 de noviembre, Hacienda había concedido a la Magna un estímulo de 26.01%, equivalente a $1.7426 por litro. Para la Premium, el apoyo era de 24.51%, equivalente a $1.3867. El diésel ya contaba con un estímulo ordinario de 100% [2].
El nuevo acuerdo representa, por tanto, una disminución de $1.7241 por litro en el estímulo ordinario de la Magna y una eliminación de $1.3867 por litro para la Premium. Esas cantidades corresponden a cambios fiscales, no a aumentos observados en los dispensarios.
Qué cambió respecto de la semana anterior
| Concepto | 7–13 noviembre | 14–20 noviembre | Variación |
|---|---|---|---|
| Cuota IEPS Magna | $4.9575 | $6.6816 | +$1.7241 |
| Cuota IEPS Premium | $4.2712 | $5.6579 | +$1.3867 |
| Cuota IEPS diésel | $0.0000 | $0.0000 | Sin cambio |
| Estímulo complementario diésel | $1.5935 | $0.0418 | −$1.5517 |
Comparación calculada a partir de los acuerdos oficiales 166/2026 y 169/2026 de la SHCP [1] [2]. Las variaciones no representan cambios directos en precios al público.
La reducción del estímulo complementario al diésel merece una explicación independiente. Aunque su cuota ordinaria de IEPS continúa en cero, el monto adicional disminuyó de $1.5935 a $0.0418 por litro. Esto significa que la protección fiscal ordinaria permanece, pero uno de los instrumentos complementarios utilizados para amortiguar los costos del combustible pierde prácticamente toda su magnitud.
La cobertura del cambio fiscal fue corroborada por Expansión y La Jornada, que documentaron la retirada del apoyo a Premium y el incremento de la cuota de Magna [3] [4]. La referencia definitiva para cifras y vigencia sigue siendo el acuerdo publicado en el DOF.
¿Subirá la gasolina en México por este ajuste?
La respuesta no puede determinarse únicamente con la tabla del IEPS. El impuesto forma parte de la estructura económica del litro comercializado, pero no es su único componente.
Una estación de servicio compra combustible mediante contratos comerciales que pueden tener precios y condiciones distintos a los de sus competidores. A esa adquisición se agregan los costos de logística, almacenamiento, operación, seguridad, distribución y comercialización. La estrategia de margen de cada establecimiento también interviene.
Cuando disminuye un estímulo fiscal, la empresa tiene distintas posibilidades: trasladar el incremento a su precio final, absorber una parte mediante su margen o compensarlo con variaciones de otros componentes del costo. El resultado depende de su operación y de la competencia efectiva en cada mercado local.
Por ejemplo, llenar un tanque de 40 litros con Magna implica una diferencia aritmética de aproximadamente $68.96 en la cuota del IEPS incorporada a ese volumen respecto de la semana anterior. Pero ese cálculo no demuestra que el mismo tanque cueste $68.96 más en una estación determinada: para comprobarlo harían falta precios reales comparables por fecha, ubicación y combustible.
En la consulta de precios de gasolina por estado, municipio y estación de AI Regula Solutions pueden explorarse referencias comerciales de Regular, Premium y diésel. Para análisis históricos estructurados, NEXERGIA Data ofrece el conjunto de precios de combustibles por estación , sujeto a su cobertura, corte, licencia y condiciones comerciales publicadas.
La clave metodológica es comparar observaciones consistentes. Un promedio nacional de gasolina no equivale a lo que paga un conductor en una estación específica, y una variación diaria tampoco puede atribuirse automáticamente al IEPS sin estudiar el resto de la cadena.
El diésel: por qué una cuota cero no significa combustible barato
En el transporte de mercancías, el diésel es un insumo de trabajo. Tractocamiones, autobuses, maquinaria agrícola y diversas operaciones industriales dependen de su disponibilidad. Por eso, los ajustes fiscales sobre este combustible tienen efectos potencialmente más amplios que el costo de llenar un tanque particular.
Mantener el IEPS ordinario en cero reduce una presión tributaria concreta. No obstante, la desaparición de casi todo el estímulo complementario puede modificar la estructura de costos que enfrentan los participantes de la cadena. El efecto efectivo dependerá de cómo se trasladen los costos y de qué suceda con el precio base del diésel.
En el análisis sobre el IEPS al diésel y su impacto en transporte e industria , AI Regula Solutions examina por qué los costos de este combustible tienen implicaciones sobre fletes, producción y distribución.
Esa relación tampoco debe exagerarse. Una variación fiscal no demuestra por sí sola un incremento inmediato y uniforme en las tarifas de transporte. Los contratos pueden tener periodos de ajuste, cláusulas específicas o mecanismos de cobertura de combustible. Además, la eficiencia de rutas y la utilización de la flota determinan cuánto representa el diésel dentro del costo de cada operación.
Estas variables se desarrollan también en la serie de transporte y logística energética , que aborda almacenamiento, ductos, autotanques y riesgos operativos.
Qué deben revisar gasolineros, distribuidores y empresas de transporte
Para una estación de servicio, el primer paso consiste en identificar correctamente la cuota fiscal aplicable a cada producto y a cada periodo. Mezclar cifras de dos semanas distintas puede generar errores en los modelos de costos y en la conciliación de información comercial.
El segundo elemento es documentar los cambios de precio de adquisición. Si una empresa observa un aumento en el costo de compra, debe separar lo que corresponde a impuestos de aquello relacionado con condiciones comerciales, transporte, terminales o variaciones de mercado.
La distinción importa tanto para los márgenes como para la transparencia del negocio. El artículo de AI Regula Solutions sobre fiscalización de gasolineras y obligaciones operativas proporciona contexto adicional sobre trazabilidad y controles del sector.
Para operadores logísticos resulta útil revisar sus presupuestos de combustible, mecanismos de actualización de tarifas y contratos. En particular, conviene distinguir entre el costo presupuestado de combustible, el precio realmente pagado y cualquier ajuste posterior trasladado al cliente. Esa separación permite evaluar el impacto financiero sin asumir que todos los componentes cambian simultáneamente.
Desde la perspectiva fiscal, el ajuste también refleja una decisión de Hacienda sobre cuánto ingreso tributario deja de percibir mediante estímulos y cuánto de la cuota ordinaria mantiene vigente. Pero los acuerdos semanales no constituyen, por sí mismos, una medición de la recaudación efectivamente obtenida.
El análisis previo de los recortes de estímulos a gasolinas y diésel permite ampliar la perspectiva sobre la tensión entre política fiscal, costos de distribución y márgenes empresariales.
Qué falta por observar durante la semana
El Acuerdo 169/2026 es una disposición vigente para el periodo señalado, no una estimación ni una propuesta pendiente de autorización. Lo que todavía requiere seguimiento es su transmisión al mercado minorista.
Para evaluar ese efecto será necesario observar precios de estación comparables, movimientos de costos mayoristas y posibles modificaciones en los márgenes de comercialización. También habrá que separar los movimientos por combustible: la Magna y la Premium recibieron un tratamiento fiscal muy diferente al del diésel.
El siguiente acuerdo semanal permitirá identificar si Hacienda mantiene este nivel de estímulos, los amplía o vuelve a reducirlos. Hasta entonces, las cuotas del 14 al 20 de noviembre deben interpretarse como las correspondientes exclusivamente a ese intervalo.
Referencias
- Secretaría de Hacienda y Crédito Público. Acuerdo 169/2026 sobre estímulos fiscales aplicables a combustibles automotrices del 14 al 20 de noviembre de 2026. Diario Oficial de la Federación, 13 de noviembre de 2026. Consultar fuente original .
- Secretaría de Hacienda y Crédito Público. Acuerdo 166/2026 sobre estímulos fiscales aplicables a combustibles automotrices del 7 al 13 de noviembre de 2026. Diario Oficial de la Federación. Consultar fuente original .
- Dainzú Patiño. Expansión. "En puente, Hacienda aumenta IEPS a combustibles: deja en 0.02 pesos el estímulo para Magna y se lo quita a la Premium". 13 de noviembre de 2026. Consultar fuente original .
- Alejandro Alegría. La Jornada. "Hacienda retira estímulo fiscal a gasolina Premium del 14 al 20 de noviembre". 13 de noviembre de 2026. Consultar fuente original .



Comentarios