

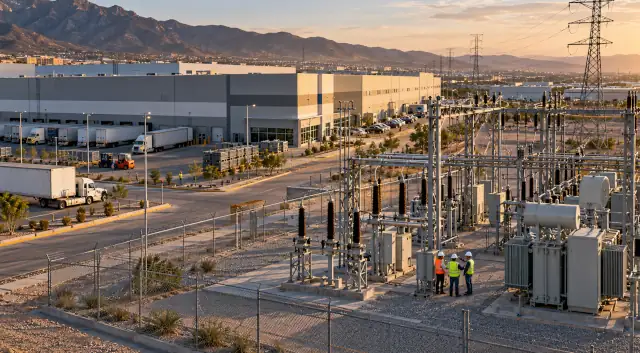


Empresas del nearshoring que están cambiando la demanda energética en México
Una inversión anunciada no consume electricidad. Una nave terminada tampoco. La demanda aparece cuando motores, hornos, líneas de ensamble, sistemas de enfriamiento y servidores se conectan y empiezan a operar. Nueve casos permiten seguir esa transición sin convertir dólares o metros cuadrados en megawatts imaginarios.
Ficha de investigación
Pregunta principal: ¿qué empresas y proyectos industriales están modificando —o podrían modificar cuando entren efectivamente en operación— la demanda de electricidad y combustibles en México, dónde ocurre y qué infraestructura necesita cada caso?
Hipótesis: la expansión industrial está concentrando nuevas necesidades energéticas en corredores concretos, pero el perfil cambia radicalmente entre una armadora, una acería, una fábrica de equipo eléctrico y un centro de datos. Criterio de inclusión: instalación identificable en México, evidencia empresarial o institucional de inversión o expansión, etapa reconstruible y relación razonable entre el proceso productivo y sus necesidades energéticas. Cuando la potencia no fue divulgada se escribe, literalmente, “demanda eléctrica no publicada”.
Se revisaron comunicados de empresas, reportes corporativos, SENER, CENACE, Secretaría de Economía y documentos empresariales sobre infraestructura. No se convirtió inversión, superficie, empleo o capacidad productiva en MW. Tampoco se atribuyó a una empresa una restricción regional sólo por estar localizada en una zona con presión sobre la red.
1. Una fábrica encuentra terreno; después descubre que necesita un punto eléctrico
La escena se repite en distintos corredores. Una empresa decide acercar producción a los clientes de Norteamérica, encuentra una nave o adquiere terreno, asegura carretera, proveedores y personal. En la presentación corporativa aparecen inversión, empleos y metros cuadrados. Falta una pregunta mucho menos fotogénica: ¿cuánta potencia necesitará el proceso, dónde podrá recibirla, cuándo estará disponible y qué ocurrirá si el suministro falla?
Ahí empieza la parte energética del nearshoring, entendido aquí como la decisión de acercar producción, capacidad o infraestructura a los mercados atendidos. La muestra investigada muestra BMW en San Luis Potosí preparando producción de vehículos eléctricos y baterías; Volvo levantando una planta de camiones para Norteamérica en Nuevo León; Ternium probando equipos de una nueva acería; fabricantes como Schneider Electric y Bosch ampliando producción regional; LEGO creciendo en Monterrey; y AWS operando infraestructura digital desde México.
Pero esos proyectos no se encuentran en el mismo escalón. Algunos ya producen, otros están en puesta en marcha y otros apenas tienen una expansión anunciada. Esa diferencia es más útil para el sistema energético que sumar comunicados de inversión.
- 1 · AnuncioLa empresa comunica intención y alcance.
- 2 · InversiónSe asigna o ejecuta capital.
- 3 · ObraExiste construcción o instalación verificable.
- 4 · ConexiónSe resuelve el suministro y su infraestructura.
- 5 · PruebasEquipos y procesos se energizan y validan.
- 6 · OperaciónLa instalación comienza a producir o prestar servicio.
- 7 · ConsumoExiste energía efectivamente utilizada y medible.
El último escalón es precisamente el menos divulgado. La mayoría de las compañías publica CAPEX, superficie o capacidad industrial; pocas revelan demanda máxima, energía anual, capacidad contratada o características de la conexión. Por eso una cartera de inversiones no puede convertirse mecánicamente en una previsión de carga.
2. Cómo se construyó la muestra
Los nueve expedientes no forman un ranking. Fueron seleccionados porque permiten observar distintas etapas y tecnologías: automotriz, baterías, siderurgia, hidráulica industrial, distribución eléctrica, bienes de consumo, aluminio y data centers. También exponen una limitación que suele desaparecer en las presentaciones sobre nearshoring: la potencia individual casi nunca es pública.
El contexto nacional es relevante, pero no sustituye los expedientes. La Secretaría de Economía reportó 34,968 millones de dólares de inversión extranjera directa —IED— en el primer semestre de 2026 y 13,482 millones en manufactura. Esa estadística nacional agrega flujos bajo una metodología específica; no significa que ese dinero corresponda a las nueve plantas de esta muestra ni que se haya gastado en infraestructura eléctrica.
3. La nueva demanda tiene dirección: planta, municipio y proceso
Mirar sólo el estado oculta el problema eléctrico. Una empresa no se conecta a “Nuevo León” o a “Querétaro”; se conecta mediante infraestructura localizada. Por eso esta matriz no presenta estados ganadores. Ubica instalaciones y deja explícito cuándo la empresa no publicó su necesidad eléctrica.
| Empresa / instalación | Ubicación | Proceso | Etapa al corte | Demanda divulgada | Próximo hito verificable |
|---|---|---|---|---|---|
| BMW Group · expansión Neue Klasse | San Luis Potosí | Vehículos eléctricos y módulos de baterías | Expansión física en preparación para 2027 | Demanda eléctrica no publicada | Inicio de producción de Neue Klasse en 2027 |
| Volvo Group · nueva planta | Ciénega de Flores, Nuevo León | Camiones pesados, ensamble y cabinas | Pruebas / preparación productiva durante 2026 | Demanda eléctrica no publicada | Inicio formal de producción |
| Ternium · nueva acería | Pesquería, Nuevo León | DRI y horno de arco eléctrico | Puesta en marcha de equipos | Demanda eléctrica no publicada | Arranque industrial previsto para principios de 2027 |
| Schneider Electric · nuevas plantas | Querétaro | Distribución eléctrica e infraestructura crítica | Dos instalaciones concluidas e iniciando operaciones; una futura | Demanda eléctrica no publicada | Rampa de las dos primeras y ejecución de tercera fase |
| Bosch Rexroth | Querétaro | Hidráulica y automatización industrial | Operación iniciada | Demanda eléctrica no publicada | Escalamiento productivo |
| LEGO Manufacturing | Monterrey, Nuevo León | Moldeo, procesamiento, decoración, empaque y almacén | Nueva expansión anunciada el 24/09/2026 | Demanda eléctrica no publicada | Construcción prevista desde 2027 |
| AWS México Central | Región de Querétaro | Infraestructura de nube y cómputo | Operación | MW del campus no publicados por AWS en el anuncio | Expansión de servicios e infraestructura |
| ABC Aluminum Solutions · Santa Fe | Tijuana, Baja California | Extrusión, fundición, anodizado y fabricación | Operación | Subestación dedicada de 32 MW declarada por la empresa | Seguimiento de expansión productiva |
| Unilever · Salinas Victoria | Salinas Victoria, Nuevo León | Belleza y cuidado personal | Inversión materializada / expansión reportada; rampa exacta no publicada en fuente corporativa localizada | Demanda eléctrica no publicada | Confirmación corporativa de capacidad y régimen operativo |
El resultado es menos espectacular que una suma nacional de “megawatts del nearshoring”, pero es más defendible. De estos expedientes, ABC Aluminum es el caso en el que la propia compañía identifica explícitamente una infraestructura de 32 MW. Incluso allí, 32 MW de subestación no equivale automáticamente a consumo continuo de 32 MW.
4. Dos fábricas del mismo tamaño pueden pedir energías completamente diferentes
La superficie del edificio ayuda a dimensionar construcción, no la factura energética. Una nave logística usa iluminación, ventilación, carga de baterías y sistemas auxiliares. Una acería con horno de arco eléctrico concentra enormes picos de potencia y, si incluye reducción directa, incorpora además una corriente energética térmica o química. Un data center, por su parte, busca una carga más continua y exige refrigeración y redundancia.
| Actividad | Cargas dominantes | Necesidad térmica | Continuidad / calidad | Error frecuente |
|---|---|---|---|---|
| Nave logística | Iluminación, HVAC, transportadores, carga de equipos | Normalmente moderada | Depende del proceso logístico | Inferir gran demanda sólo por m² |
| Automotriz | Robots, soldadura, prensas, ensamble, aire comprimido | Pintura y tratamiento pueden requerir calor | Paros afectan secuencia y calidad | Usar producción anual para calcular MW |
| Siderurgia / fundición | Hornos, motores, laminación y auxiliares | Muy relevante según ruta tecnológica | Fluctuaciones y calidad de potencia son críticas | Confundir gas térmico con electricidad |
| Electrónica / manufactura avanzada | Máquinas, salas controladas, automatización | Variable | Alta sensibilidad de algunos procesos | Suponer perfil homogéneo de manufactura |
| Alimentos refrigerados | Compresores y refrigeración | Vapor o calor en algunos procesos | Frío continuo para proteger producto | Mirar sólo la línea de producción |
| Baterías | Ensamble, acondicionamiento, control ambiental | Depende del proceso específico | Calidad y control ambiental pueden ser relevantes | Equiparar capacidad de baterías con MW de planta |
| Data center | TI, UPS, distribución y enfriamiento | Predomina rechazo de calor | Redundancia y continuidad son fundamentales | Confundir MW de TI con demanda total del campus |
Esta diferencia explica por qué el análisis de electricidad y parques industriales debe bajar hasta el usuario final. El parque ofrece infraestructura común; el diseño del proceso determina qué parte de esa infraestructura puede utilizar realmente cada inquilino.
5. MW, MWh y MVA: tres letras que cambian la interpretación
La potencia expresa qué tan grande es la carga en un momento determinado; la energía expresa cuánto se utilizó durante un periodo. Un equipo de transformación añade otra unidad: MVA, megavoltamperes, que representa potencia aparente. Sin conocer el factor de potencia y las condiciones del sistema no debe tratarse un MVA como un MW disponible.
Potencia activa. Puede referirse a demanda, generación o capacidad bajo condiciones definidas.
Energía durante un periodo. En un ejemplo puramente didáctico, una carga constante de 10 MW durante ocho horas utilizaría 80 MWh.
Potencia aparente asociada, entre otros, a transformadores. No es automáticamente potencia activa disponible.
Mayor potencia registrada o prevista bajo el intervalo definido. No equivale al consumo anual.
Valor contractual bajo un esquema de suministro. No demuestra cuánto utiliza efectivamente la fábrica cada hora.
Lo que el sistema puede suministrar en el punto de conexión respetando límites, obras y condiciones técnicas.
También existe la capacidad instalada dentro del sitio: transformadores, generación de respaldo, fotovoltaico o baterías. Esa infraestructura puede mejorar resiliencia o administrar carga, pero no debe sumarse indiscriminadamente como si toda funcionara simultáneamente o sustituyera a la red.
6. La conexión se decide en un punto, no en el promedio nacional
El PLADESE 2025–2039 es el instrumento vigente de planeación eléctrica de mediano y largo plazo. CENACE publica además los programas 2025–2039 de ampliación y modernización de la Red Nacional de Transmisión y de las Redes Generales de Distribución asociadas al mercado. Esa planeación sirve para observar corredores, refuerzos y crecimiento; no constituye una carta de capacidad libre para una fábrica determinada.
Antes de comprometer un terreno, una carga grande necesita identificar nivel de tensión, subestación próxima, trayectoria hasta la red, infraestructura dentro del predio, estudios y obras que correspondan, calendario y responsable de ejecución. El reportaje de AI Regula Solutions sobre transmisión eléctrica y capacidad de red explica por qué tener generación en una región no significa disponer de potencia en cualquier nodo.
Lo mismo aplica a los corredores analizados en zonas bajo estrés eléctrico. Que Querétaro, Monterrey o Tijuana presenten presiones documentadas en determinadas partes del sistema no permite concluir que BMW, LEGO, AWS, Ternium, Volvo o ABC hayan sufrido una restricción individual. Para atribuirla se requeriría evidencia del proyecto concreto.
7. El nearshoring también puede llegar por una tubería de gas
La electricidad domina gran parte de la conversación porque cada fábrica la necesita, pero algunos procesos dependen además de energía térmica. El ejemplo más claro en esta muestra es Ternium. Su nueva acería de Pesquería utiliza la ruta DRI-EAF: reducción directa y horno de arco eléctrico. La empresa explica que su módulo DRI puede utilizar gas natural y, cuando resulte viable, hidrógeno verde.
Eso crea dos problemas diferentes. La potencia eléctrica debe llegar con características compatibles con el horno y sus auxiliares; el suministro de gas necesita capacidad física, presión, contratación y continuidad adecuadas. Una estrategia de electricidad de bajas emisiones no resuelve automáticamente el calor o el reactivo de proceso, y disponer de gas no sustituye la conexión eléctrica.
En otras industrias puede haber hornos, secado, agua caliente, vapor o pintura, pero no se asigna aquí un combustible concreto a una planta cuando la empresa no lo publicó. La diligencia energética debe preguntar qué corriente energética consume realmente cada etapa y qué alternativas son técnicamente intercambiables.
8. Nueve expedientes: de la promesa al consumo comprobable
Los casos siguientes separan el hecho empresarial de la interpretación energética. En todos se identifica la etapa que puede demostrarse al corte y, sobre todo, aquello que todavía no puede conocerse desde fuentes públicas.
BMW: la siguiente carga industrial está vinculada a baterías y vehículos eléctricos
BMW Group anunció en 2023 una inversión de 800 millones de euros en su planta de San Luis Potosí; 500 millones se asignaron al centro de baterías de alto voltaje. En 2024 inició la construcción de ese centro y las adaptaciones de carrocería, ensamble y logística. En junio de 2026, la compañía volvió a situar el inicio de producción de vehículos Neue Klasse y baterías en 2027 y describió una expansión de aproximadamente 110,000 m².
La relación con regionalización es explícita en su principio de producción “local para lo local”. Energéticamente, la ampliación añade nuevas líneas y procesos, pero BMW no publicó en las fuentes revisadas los MW de la expansión. Su inversión tampoco permite deducirlos. El próximo hito verificable es el arranque industrial de 2027.
Volvo: una planta norteamericana que todavía debe completar su rampa
Volvo Group seleccionó Monterrey en 2024 para complementar su capacidad estadounidense y atender Estados Unidos, Canadá, México y Latinoamérica. Su comunicación corporativa fijó aproximadamente 700 millones de dólares y explicó que la proximidad con Estados Unidos y la infraestructura logística eran elementos de la selección. La instalación se localizó posteriormente en Ciénega de Flores.
El reporte anual 2025 mantuvo 2026 como año de entrada en operación. En mayo de 2026, información atribuida por medios a una portavoz de Volvo situaba el ensamble principal y final en etapa avanzada y el comienzo productivo hacia el final del año. Los MW, capacidad contratada y consumo energético no están publicados en las fuentes revisadas. Por tanto, el proyecto representa demanda industrial próxima, no una lectura de consumo disponible.
Ternium: cuando una prueba mecánica ya dice más que un anuncio
La tercera fase del Centro Industrial Ternium en Pesquería comprende inversiones que la empresa cifró en 4,000 millones de dólares. Parte de las nuevas líneas de decapado, laminación en frío y galvanizado comenzó operaciones en febrero de 2026, mientras la nueva acería sigue un calendario distinto. El reporte de sustentabilidad 2025 sitúa su inicio a principios de 2027.
El 19 de agosto de 2026, Ternium documentó la primera basculación del horno eléctrico, una prueba de puesta en marcha realizada con equipos de operación, automatización, ingeniería, proveedores y Tenova. Ese hito es más informativo que decir simplemente “planta en construcción”: muestra transición de obra y montaje hacia pruebas de equipos de proceso. La empresa no divulga en la fuente una demanda eléctrica total en MW; tampoco debe confundirse la capacidad de 2.6 millones de toneladas de acero con potencia.
Schneider Electric: fabricar infraestructura energética también consume infraestructura energética
Schneider Electric informó en agosto de 2026 de tres nuevas instalaciones en Querétaro. Su comunicado oficial señala alrededor de 115,000 m²: dos plantas ya concluidas e iniciando operaciones y una tercera contemplada para una fase posterior. Fabricarán soluciones de distribución eléctrica, infraestructura energética crítica y proyectos especializados para mercados de Norteamérica y Centroamérica.
Es un caso interesante de doble efecto. La empresa es proveedora potencial de los equipos que necesitan nuevas cargas, pero sus propias líneas manufactureras también son centros de consumo. No se publicó la potencia requerida por las instalaciones, de modo que sus metros cuadrados no se convierten en MW.
Bosch Rexroth: localización productiva para acortar la cadena
Bosch Rexroth abrió en Querétaro una planta de aproximadamente 42,000 m² para bombas hidráulicas, componentes y tecnología de automatización. El proyecto fue asociado por Bosch con una inversión de 160 millones de euros y con una estrategia explícita de producción para Norteamérica, rutas de entrega más cortas y mayor flexibilidad regional.
En abril de 2026, Bosch México describió como reciente el inicio de operaciones de su planta queretana. Ese cambio de “anunciada” a “operativa” es precisamente el que interesa a la demanda energética. Aun así, la potencia y el consumo anual siguen sin publicarse en las fuentes revisadas.
LEGO: una expansión anunciada que aún no debe contarse como nueva carga conectada
El 24 de septiembre de 2026, The LEGO Group anunció más de 400 millones de dólares para ampliar su fábrica de Monterrey con 62,000 m² adicionales de empaque y almacenamiento y un aumento declarado de 35% en capacidad total de producción. La obra se plantea a partir de 2027. La compañía explicó que la expansión fortalece su huella manufacturera en las Américas.
El sitio ya produce; la nueva expansión, en cambio, todavía está en el escalón de anuncio. No debe contarse como demanda adicional operativa en septiembre de 2026. Tampoco es posible convertir el 35% de capacidad productiva adicional en un aumento equivalente de electricidad.
AWS México Central: aquí la inversión ya presta servicio, pero el MW sigue siendo privado
AWS abrió el 14 de enero de 2025 la Región México Central con tres zonas de disponibilidad y anunció más de 5,000 millones de dólares de inversión prevista durante 15 años. La infraestructura está operativa y AWS mantiene conectividad Direct Connect en Querétaro. Es un caso diferente de nearshoring industrial: no produce un componente físico; acerca capacidad digital, almacenamiento y cómputo a clientes mexicanos.
La infraestructura de nube requiere potencia, enfriamiento y alta continuidad, pero AWS no divulgó en el anuncio revisado la potencia del campus. Por esa razón no se usa aquí el tamaño de la inversión para estimar MW. El análisis específico de data centers y electricidad en México permite separar capacidad digital anunciada, infraestructura eléctrica y MW energizados cuando existe evidencia.
ABC Aluminum: el caso donde la infraestructura eléctrica sí tiene cifra pública
ABC Aluminum Solutions informó en 2023 que integró una subestación eléctrica de 32 MW en su planta Santa Fe de Tijuana para soportar crecimiento, mejorar confiabilidad y alimentar maquinaria de mayor exigencia. Su sitio actual describe dos campus en Tijuana y una cadena integrada de reciclaje, fundición, extrusión, acabado y fabricación orientada a clientes industriales y automotrices de Norteamérica.
Este expediente es útil porque vincula expansión fabril con una obra eléctrica concreta. Sin embargo, la cifra sigue necesitando contexto: la capacidad indicada de la subestación no es un medidor horario ni demuestra que la planta consuma 32 MW permanentemente. Es evidencia de infraestructura y capacidad de recepción, no de energía anual.
Unilever: cuando dos anuncios deben reconciliarse antes de sumarlos
En 2023, el Gobierno de Nuevo León comunicó una inversión de Unilever de 400 millones de dólares para una fábrica de belleza y cuidado personal en Salinas Victoria. En mayo de 2025, el gobierno estatal informó que la inversión asociada alcanzaba 16,000 millones de pesos y explicó que 8,000 millones adicionales se agregaban a 8,000 millones ya invertidos en construcción.
Esos anuncios son actualizaciones de un mismo desarrollo, no dos plantas que deban sumarse como proyectos independientes. La fuente de 2025 demuestra materialización de capital según el gobierno estatal, pero en la revisión no se localizó una publicación corporativa equivalente que permita fijar con precisión potencia eléctrica, consumo anual o grado de utilización al corte. Esa ausencia queda abierta en lugar de rellenarse con una estimación.
9. IED, inversión anunciada y CAPEX no son la misma bolsa
La inversión extranjera directa registrada por la Secretaría de Economía sigue una metodología nacional de flujos: reinversión de utilidades, nuevas inversiones y cuentas entre compañías, entre otros componentes. En el primer semestre de 2026, la mayor parte de la IED reportada correspondió a reinversión de utilidades. Esa cifra no es una lista de obras nuevas ni el CAPEX de las empresas de este reportaje.
El CAPEX —gasto de capital— puede referirse a una ampliación física, maquinaria o varias instalaciones durante años. Un anuncio corporativo puede incluir recursos que todavía no se desembolsan. Una cifra de gobierno puede actualizar un proyecto previo. Sumar IED nacional + anuncio empresarial + CAPEX ejecutado generaría doble o triple conteo.
| Dato publicado | Qué demuestra | Qué NO demuestra |
|---|---|---|
| Anuncio de inversión | Intención pública y alcance comunicado | Que todo el dinero ya fue gastado |
| CAPEX ejecutado | Capital invertido bajo el perímetro reportado | MW consumidos |
| IED nacional | Flujo agregado bajo metodología oficial | Inversión de una planta concreta |
| Terreno o nave | Avance físico o de localización | Conexión eléctrica disponible |
| Subestación en MVA/MW | Infraestructura con una capacidad especificada | Consumo continuo real |
| Contrato de suministro | Derechos y obligaciones contractuales | Energía efectivamente utilizada cada hora |
| Inicio de operaciones | Proceso productivo activo | Operación a capacidad plena |
| Lectura o consumo anual | Demanda o energía observada para el periodo | Consumo futuro garantizado |
10. La infraestructura que puede separar una obra terminada de una fábrica operativa
Una nave puede terminar antes que la red que la alimentará. También puede existir la subestación externa y faltar infraestructura dentro del sitio. Las fronteras dependen del proyecto, pero el comprador industrial debería poder identificar qué corresponde a CFE o al transportista/distribuidor aplicable, qué construye el parque y qué debe instalar el propio usuario.
| Dependencia | Pregunta verificable | Evidencia útil |
|---|---|---|
| Red cercana | ¿Qué instalación y nivel de tensión atenderían la carga? | Estudio, plano o documentación del proyecto |
| Transformación | ¿Existe capacidad adecuada y qué refuerzo se requiere? | Estudio y alcance técnico |
| Alimentador / línea | ¿Qué trayecto físico llevará la potencia? | Ingeniería y programa de obra |
| Subestación del usuario | ¿Quién la diseña, compra, construye y opera? | Contrato, planos, pruebas y aceptación |
| Calidad de potencia | ¿El proceso genera o tolera armónicos, huecos o variaciones? | Estudio y medición eléctrica |
| Respaldo | ¿Qué cargas deben continuar ante una falla? | Arquitectura de continuidad y pruebas |
| Gas / calor | ¿El proceso requiere combustible, vapor o calor? | Balance energético y contrato |
Para dimensionar los proveedores que aparecen después de esa definición técnica resulta pertinente la investigación sobre EPCistas y fabricantes de la cadena industrial energética. Una necesidad plausible de transformadores, cable o automatización, sin embargo, no significa que exista una licitación abierta.
11. Qué cambia para cada participante de la cadena
Para quien busca dónde instalar una fábrica, la diligencia energética debería entrar antes de la decisión final de sitio. Para un parque industrial, la conversación cambia de “tenemos electricidad” a cuánta capacidad puede entregarse, bajo qué configuración y calendario. Para fabricantes de transformadores o integradores, las oportunidades aparecen sólo cuando la carga se convierte en ingeniería y procura real.
- Inversionista industrial: verificar punto de suministro, demanda prevista por etapas, continuidad, calidad, gas o calor y calendario de conexión.
- Parque industrial: distinguir capacidad instalada, comprometida, disponible y futura; no comercializar MVA totales como MW libres para un nuevo usuario.
- Proveedor eléctrico: identificar proyecto, especificación, comprador y etapa de procura antes de llamar “oportunidad” a una expansión.
- Generador o almacenamiento: separar una necesidad de energía de un contrato realmente disponible y del acceso físico a red.
- Suministrador o comercializador: conocer perfil horario, riesgo de crédito, medición y condiciones regulatorias aplicables.
- Proveedor de gas: comprobar ducto, presión, capacidad, calidad y requerimiento térmico del proceso.
- Empresa de automatización: identificar equipos críticos, calidad de potencia y datos operativos que pueden reducir consumo o paros.
- Financiador: incorporar conexión, infraestructura fuera del predio y fecha de energización al calendario financiero.
La conexión entre infraestructura y capital se desarrolla con mayor detalle en el análisis del financiamiento energético. Un retraso energético puede convertirse en un retraso de ingresos aunque la fábrica haya terminado físicamente.
12. Checklist energético antes de elegir una ubicación
La mejor pregunta de localización no es “¿hay una subestación cerca?”, sino “¿qué infraestructura, estudios, obras y fechas permiten atender mi perfil?”. La cercanía física puede reducir ciertas obras, pero no demuestra disponibilidad técnica.
- Construir un perfil horario de carga por fase de crecimiento, no sólo una demanda máxima final.
- Separar cargas continuas, intermitentes, sensibles y de emergencia.
- Confirmar punto y tensión de conexión mediante documentación, no sólo una carta comercial del parque.
- Identificar refuerzos externos e internos y quién pagará, construirá y conservará cada activo.
- Revisar tiempos de transformadores, switchgear, protecciones, líneas y permisos de obra.
- Definir requisitos de calidad de energía: armónicos, factor de potencia, variaciones y coordinación de protecciones.
- Determinar autonomía y arquitectura de respaldo según costo real de interrupción.
- Cuantificar electricidad, gas, vapor, calor, agua de proceso y enfriamiento por separado.
- Verificar que generación en sitio o almacenamiento pueda operar legal y técnicamente bajo el esquema elegido.
- Amarrar energización, pruebas y rampa productiva al calendario financiero de la inversión.
El análisis territorial puede complementarse con los indicadores estatales de preparación energética y con el mapa energético del Plan México, siempre bajando después al nodo y al centro de carga individual.
13. Qué sabemos y qué todavía falta por comprobar
Hallazgo central
La expansión industrial está claramente localizada, pero la demanda energética corporativa continúa siendo poco transparente. Las compañías publican con más frecuencia dólares, empleos, superficie y capacidad de producción que MW contratados, demanda máxima o MWh consumidos.
Por ello, esta investigación puede documentar dónde aparecerán nuevas cargas y en qué etapa se encuentran, pero no produce una cifra nacional de “MW del nearshoring”. Hacerlo exigiría datos de conexión o medición empresa por empresa.
Al 28 de septiembre de 2026 no se localizaron cifras públicas comparables de demanda eléctrica para BMW San Luis Potosí, Volvo Ciénega de Flores, la expansión de LEGO, Bosch Rexroth, Schneider Querétaro, Unilever Salinas Victoria o el campus de AWS analizado. Ternium sí revela tecnología y avance de commissioning, pero no una demanda total de la nueva acería en la fuente utilizada. ABC Aluminum constituye la excepción más clara al vincular públicamente una subestación de 32 MW con la ampliación de su proceso.
La ausencia de MW publicados no significa ausencia de conexión, contrato o consumo. Significa únicamente que esos datos no fueron localizados en las fuentes públicas revisadas y no deben reconstruirse mediante promedios sectoriales.
14. Cómo actualizar esta investigación sin volver a contar el mismo anuncio
La próxima versión debería cambiar el estado de un proyecto sólo cuando aparezca un hito nuevo: inicio físico, energización, prueba, arranque, consumo observado o ampliación adicional. Un nuevo comunicado que repite la inversión original no constituye otra inversión.
| Indicador | Qué buscar | Fuente preferente |
|---|---|---|
| Estado físico | Construcción, instalación, prueba o producción | Empresa / reporte financiero |
| Capital | CAPEX ejecutado vs. anunciado | Estado financiero / empresa |
| Conexión | Infraestructura identificada y fecha | Operador / propietario / expediente |
| Potencia | MW demandados o contratados | Documento técnico o empresa |
| Energía | MWh consumidos por periodo | Reporte empresarial / medición |
| Gas | Capacidad, contrato o consumo | Operador / empresa |
| Rampa | Operación parcial, turnos, capacidad utilizada | Empresa |
| Obras externas | Subestación, línea o refuerzo concluido | CFE / CENACE / propietario |
Así se evita que la misma fábrica aparezca tres veces como anuncio, colocación de primera piedra e inauguración. La unidad editorial sigue siendo el mismo proyecto; lo que cambia es su nivel de evidencia.
15. De la promesa de inversión a la carga realmente conectada
El nearshoring no cambia la demanda energética cuando se firma un anuncio. La cambia cuando una instalación concreta incorpora equipos, obtiene su infraestructura, energiza sistemas, supera pruebas, aumenta turnos y comienza a registrar consumo. Los expedientes de BMW, Volvo, Ternium, Schneider, Bosch, LEGO, AWS, ABC Aluminum y Unilever están en puntos diferentes de esa secuencia.
La consecuencia para quien compra, financia o vende infraestructura es sencilla: seguir el próximo hito, no sólo el monto. Una solicitud de conexión dice más sobre demanda futura que un render; una subestación energizada dice más que una cifra de superficie; un reporte de consumo dice más que ambos sobre la carga efectivamente materializada.
Eso también cambia la pregunta comercial. En vez de preguntar qué estados “ganarán” el nearshoring, conviene preguntar qué planta se está moviendo del anuncio hacia operación, qué recurso energético necesita para dar el siguiente paso y qué documento demuestra que ese paso ocurrió.
Preguntas frecuentes
¿Cómo cambia el nearshoring la demanda energética?
La modifica cuando nuevas plantas, ampliaciones o infraestructura digital se construyen y entran en operación. El impacto depende del proceso: motores, hornos, refrigeración, robots o servidores producen perfiles de potencia, energía y continuidad distintos. Un anuncio de inversión no es todavía consumo.
¿Una inversión anunciada equivale a consumo eléctrico?
No. Una inversión puede abarcar terreno, construcción, maquinaria, desarrollo, logística u otros conceptos. Para conocer demanda eléctrica se necesitan datos técnicos como MW requeridos o contratados, infraestructura de conexión y, para consumo real, mediciones en MWh.
¿Qué industrias necesitan más potencia y cuáles más calor?
No existe una regla única. Una siderúrgica con horno eléctrico puede requerir alta potencia y además gas para reducción directa; una planta refrigerada concentra electricidad en compresores; una armadora combina motores, soldadura y procesos térmicos; un data center concentra electricidad y enfriamiento.
¿Cómo saber si una planta ya está conectada?
Debe buscarse evidencia de energización, pruebas, puesta en marcha, infraestructura eléctrica terminada o inicio operativo. Una subestación anunciada o un edificio concluido no demuestran por sí mismos que el centro de carga esté recibiendo la potencia prevista.
¿Qué diferencia hay entre MW y MWh?
MW mide potencia en un instante o capacidad bajo condiciones definidas. MWh mide energía durante un periodo. Una planta puede alcanzar una demanda máxima alta durante poco tiempo y tener un consumo anual muy diferente de otra instalación con la misma demanda máxima.
¿Puede una subestación abastecer automáticamente a cualquier nueva fábrica?
No. Hay que revisar tensión, transformación, alimentadores, contingencias, capacidad ya comprometida, protecciones y obras requeridas. La existencia física de una subestación cercana no acredita capacidad entregable a un nuevo centro de carga.
¿Qué infraestructura energética necesita un parque industrial?
Depende de sus usuarios. Puede requerir líneas, subestaciones, distribución interna, medición, protecciones, respaldo y, en ciertos procesos, gas natural. El parque debe distinguir infraestructura instalada de capacidad realmente disponible y no comprometida.
¿Dónde verificar inversiones y proyectos industriales?
Conviene comenzar con reportes y comunicados originales de las empresas, estados financieros y presentaciones a inversionistas; después contrastar con SENER, CENACE, CFE, Secretaría de Economía, autoridades locales y expedientes técnicos cuando sean públicos.
Fuentes principales y fecha de revisión
Las fuentes empresariales describen lo declarado por cada compañía; no sustituyen estudios de conexión, contratos ni medición. Las fuentes gubernamentales se utilizan para planeación, inversión agregada o confirmación territorial, no para completar MW que una empresa no publicó.
- SENER — Plan de Desarrollo del Sector Eléctrico, PLADESE 2025–2039. Revisado 28/09/2026.
- CENACE — Planeación del Sistema Eléctrico Nacional. Revisado 28/09/2026.
- CENACE — PAMRNT y PAMRGD 2025–2039. Revisado 28/09/2026.
- Secretaría de Economía — IED, primer semestre de 2026. 24/08/2026.
- BMW Group — Planta San Luis Potosí, actualización 2026. 16/06/2026.
- Volvo Group — nueva planta norteamericana en México. 23/08/2024; contrastado con Annual Report 2025.
- Ternium — prueba del horno eléctrico en Pesquería. 19/08/2026.
- Ternium — Reporte de Sostenibilidad 2025. Revisado 28/09/2026.
- Schneider Electric — nuevas plantas en Querétaro. 20/08/2026.
- Bosch Rexroth — planta de Querétaro, y actualización de resultados Bosch México 2025.
- The LEGO Group — expansión Monterrey. 24/09/2026.
- AWS — Región México Central. 14/01/2025.
- ABC Aluminum Solutions — subestación de 32 MW en Tijuana. 03/05/2023; contrastado con información corporativa actual.
- Gobierno de Nuevo León — actualización de inversión Unilever. 02/05/2025.






Comentarios