


Energía
Análisis
GlobalData: México a 43.8 GW fotovoltaicos en 2035, reto de red
GlobalData proyecta 43.8 GW solar para 2035; El Periódico de la Energía advierte cuellos de botella en transmisión y la necesidad de acelerar PLADESE y almacenamient
Lo esencial de este análisis
GlobalData proyecta 43.8 GW solar para 2035; El Periódico de la Energía advierte cuellos de botella en transmisión y la necesidad de acelerar PLADESE y almacenamient
- Red y planificación: la llave para convertir capacidad en generación
¿Puede México convertir una expansión proyectada de capacidad solar en generación efectiva sin resolver los cuellos de botella de la red y la nueva arquitectura regulatoria? Esa pregunta guía este resumen de las proyecciones que GlobalData publicó y que fueron recogidas por El Periódico de la Energía.
Según el informe citado, la capacidad fotovoltaica del país podría crecer de 13,7 GW a 43,8 GW en 2035, más de tres veces la potencia actual, y elevar la participación de las renovables en la capacidad instalada del 22,9% al 42,3%. El mismo análisis prevé que la potencia total instalada pasaría de 104,2 GW en 2025 a 156 GW en 2035, mientras que la capacidad a gas natural aumentaría de 53,4 GW a 64,8 GW.
Estas proyecciones provienen del informe de GlobalData recogido por El Periódico de la Energía; no existe verificación independiente de sus estimaciones.
Red y planificación: la llave para convertir capacidad en generación
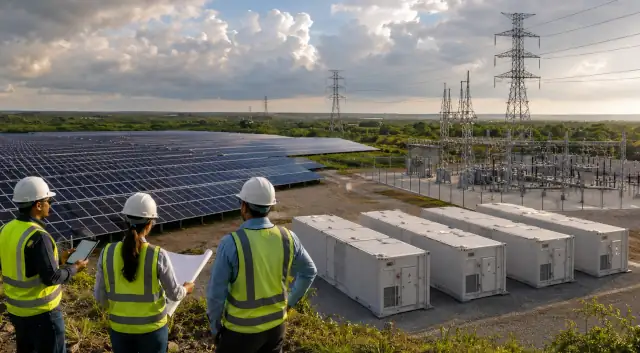
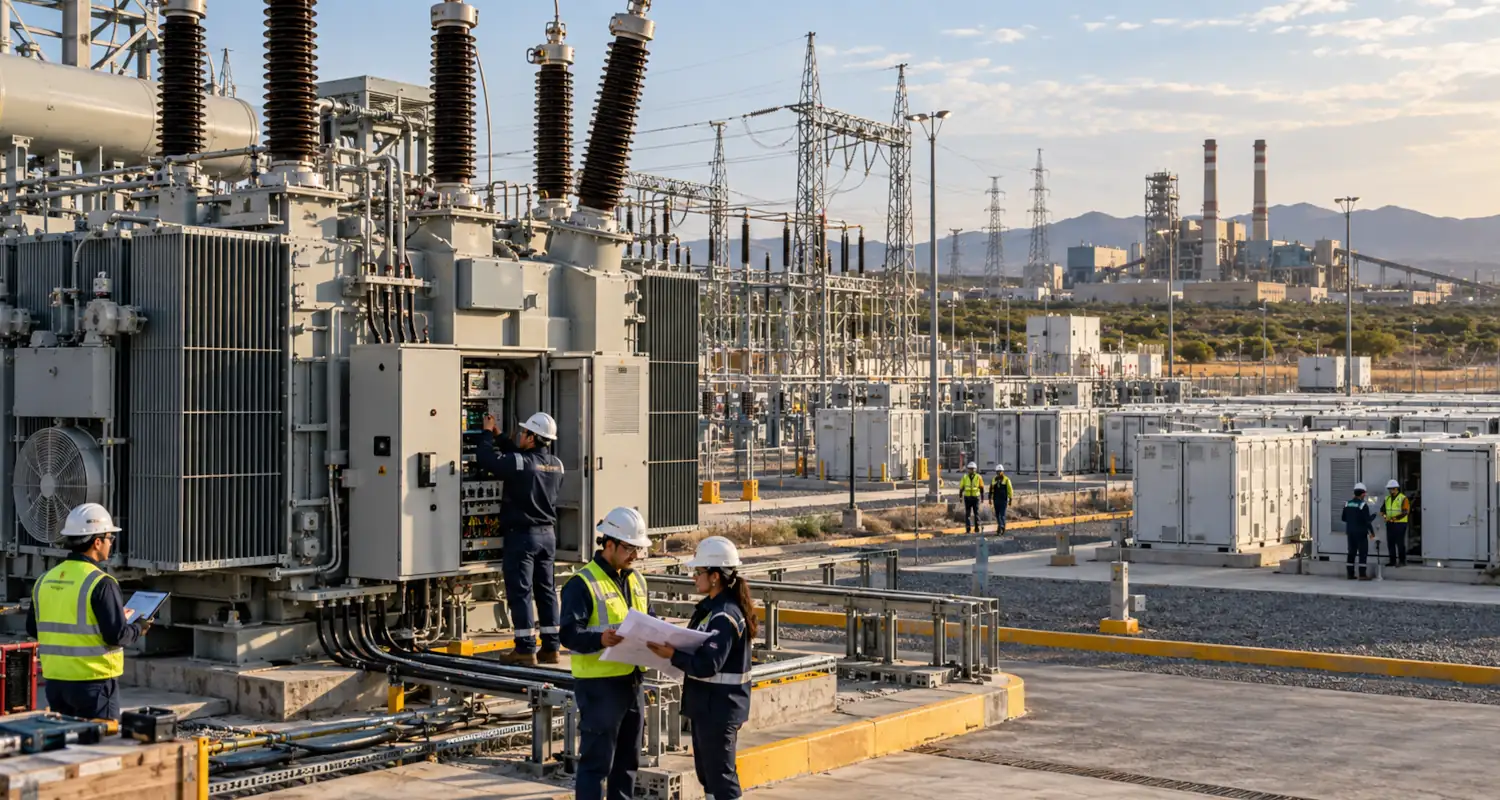
El documento advierte que la red eléctrica será el principal factor limitante. Señala pérdidas en transmisión y distribución en torno al 11,5% y congestión en las líneas que deben vincular las zonas con mayor potencial renovable del norte con los grandes centros de consumo del centro y el Bajío. Esta combinación, según el informe, complicaría la conexión de nueva capacidad y puede frenar el ritmo de expansión previsto.
El análisis también integra cambios normativos recientes: la Ley del Sector Eléctrico de 2025 habría fijado una participación mínima del 54% de la electricidad inyectada a la red para la Comisión Federal de Electricidad (CFE) y habría establecido la obligatoriedad de una planificación nacional vinculante bajo el PLADESE 2025-2039. Esa estructura coloca al Estado en un papel central en la promoción de inversiones y cambia los canales habituales de participación del capital privado.
En la práctica, el informe expone que el capital privado participaría principalmente mediante esquemas mixtos con la CFE y mecanismos de autoabastecimiento en vez de a través de un mercado plenamente competitivo. Entre los programas públicos citados figura un Plan de Fortalecimiento y Expansión 2025-2030 con 51 proyectos y una estimación de inversión superior a 22,400 millones de dólares, que aspira a incorporar cerca de 29 GW nuevos (con alrededor de 6,4 GW de inversión privada). El Plan de Crecimiento de las Energías Renovables, mencionado en el mismo texto, pretende añadir unos 22 GW hasta 2030 y la regulación de 2026 introduciría un marco para integrar almacenamiento con baterías en la red.
GlobalData prevé, según el artículo, que pese al avance renovable las centrales térmicas cubrirían cerca del 60% de la generación en 2035 y que la cuota de las renovables en la generación pasaría del 14,5% al 31,9%. El informe también apunta que el crecimiento de la demanda —por nearshoring, centros de datos y mayor uso de aire acondicionado— elevaría el consumo eléctrico entre 2025 y 2035.
Las implicaciones operativas son condicionales y prácticas: si la capacidad fotovoltaica llega a los niveles proyectados sin una ampliación paralela de transmisión, parte de la nueva potencia podría quedar limitada en su capacidad de inyectar energía. Eso se traduciría en retrasos en contratos, necesidades de inversión pública en evacuación y ajustes en calendarios y riesgos para promotores e inversores.
Como posibles líneas de respuesta —extraídas de las hipótesis y recomendaciones del informe citado— figuran acelerar la ampliación de transmisión entre las zonas de generación y los grandes centros de consumo; incorporar criterios de interconexión y tiempos de autorización en los esquemas de inversión mixta; y priorizar despliegues de almacenamiento con baterías en nodos con congestión. Estas opciones deben considerarse condicionadas a la evolución real de proyectos, normativa y capacidad de ejecución.
Para un contexto más amplio sobre la tensión entre oportunidad renovable y barreras estructurales en México, puede consultarse el análisis previo sobre México ante el desafío energético: entre la oportunidad renovable y los obstáculos estructurales.
CONVERSACIÓN
Deja un comentario
Comparte una duda, experiencia o referencia útil para otros lectores.
Comentarios