
Energía Hoy advierte que México no puede abandonar gasolina y diésel. Riesgos operativos, logísticos y señales regulatorias que deben seguir empresas y reguladores.
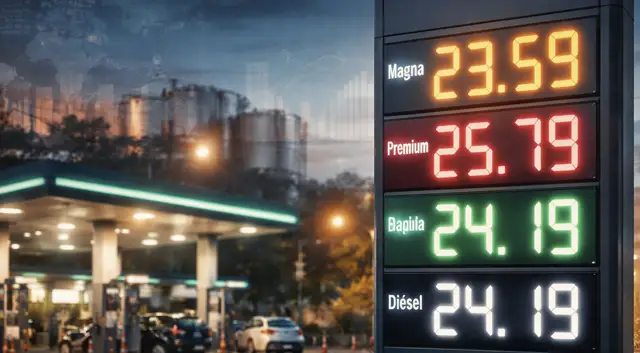


La imposibilidad de abandonar gasolina y diésel plantea una presión simultánea sobre la política fiscal, la logística y la seguridad operativa: las decisiones que tomen el gobierno y las empresas en los próximos trimestres definirán si el costo de la transición recae sobre consumidores, operadores o las finanzas públicas.
La afirmación central proviene de Energía Hoy, que bajo el título "Gasolina y diésel: México no puede dejarlos" plantea que, en el escenario actual, los combustibles líquidos siguen siendo insustituibles en múltiples actividades económicas. Esa lectura señala que el reto tiene alcance nacional y no se limita a nichos urbanos.
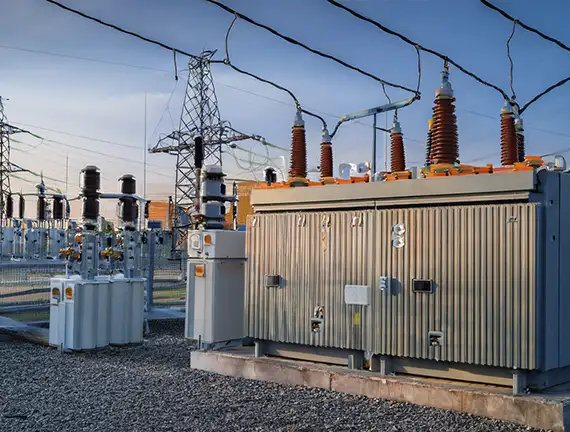
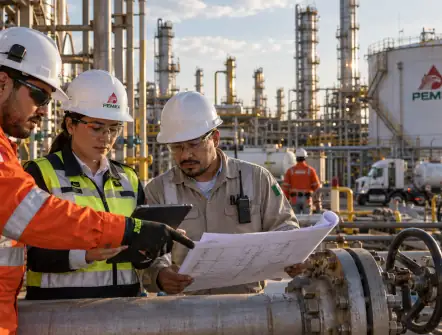
Importa porque la dependencia de estos combustibles altera prioridades de inversión y regulación. Refinerías, terminales de almacenamiento, flotas de transporte y estaciones de servicio deben mantener niveles de disponibilidad y cumplimiento normativo mientras se evalúan alternativas energéticas. Si la capacidad logística o de refinación se tensiona, el ajuste no se resuelve en semanas: puede afectar rampas de producción, contratos de importación y tiempos de respuesta en zonas alejadas.
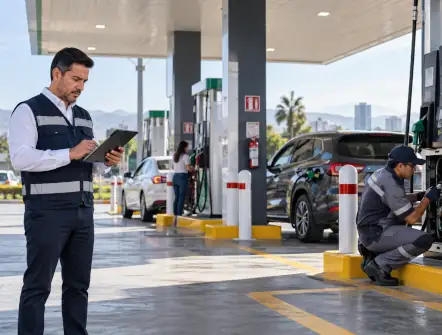
Los más expuestos son operadores logísticos, distribuidores mayoristas y minoristas, así como autoridades locales responsables de permisos de transporte y seguridad industrial. La cadena se extiende desde refinerías y facilidades de almacenamiento hasta autotanques y estaciones; cualquier fallo en un eslabón puede provocar efectos en precios, suministro y cumplimiento ambiental.
En los mercados, la persistencia de la demanda por gasolina y diésel aumenta la vulnerabilidad ante choques de oferta y decisiones regulatorias. Frente a variaciones del precio internacional o disrupciones logísticas, la respuesta del Ejecutivo —estímulos fiscales, topes de precio o liberación de inventarios— puede mitigar impactos coyunturales pero también distorsionar señales de mercado y erosionar márgenes privados.
Desde la perspectiva tecnológica, la transición hacia electrificación, biocombustibles o hidrógeno ofrece vías de sustitución, pero su ritmo y coste mantienen a los líquidos como columna vertebral operativa en sectores como transporte de carga, agroindustria y maquinaria móvil. La coexistencia de tecnologías exige políticas coordinadas que incluyan incentivos, infraestructura de recarga y planes de reconversión industrial.
Operativamente, hay señales concretas que deben seguirse: niveles de inventario en terminales, grado de utilización de refinerías, contratos de importación y ruta de transporte por ducto o carretera, permisos y cumplimiento de normas de seguridad. Un análisis previo sobre la dinámica del mercado de gasolina ofrece contexto al tamaño y la concentración del flujo comercial: Gasolina en México: el campo de batalla donde se reparten $3,000 millones diarios, que ayuda a dimensionar por qué cualquier perturbación tiene efectos amplificados.
Para directivos, reguladores y fondos inversores la lectura ejecutiva es operativa y táctica: garantizar resiliencia en la cadena de suministro, acelerar proyectos de almacenamiento estratégico, revisar cláusulas de contratos de importación y transporte, y preparar escenarios de política pública. Las señales a vigilar incluyen anuncios de intervención gubernamental en precios, variaciones sostenidas en la tasa de utilización de refinerías y cambios regulatorios en transporte y seguridad que afecten costos logísticos.
En términos financieros y regulatorios, la persistencia de la demanda por líquidos obliga a considerar costos de corto y mediano plazo: ampliar almacenamiento estratégico implica desembolsos directos y decisiones sobre quién asume esos costos; medidas fiscales temporales pueden reducir el impacto sobre consumidores pero también aumentar riesgos fiscales o presionar márgenes del sector privado. Desde la óptica regulatoria, la coordinación entre niveles de gobierno será clave para evitar respuestas fragmentadas que compliquen el flujo de combustibles.
Operativamente y de infraestructura, las empresas deben priorizar mantenimiento de terminales, continuidad de rutas de suministro y diversificación de fuentes de importación donde sea posible. Al mismo tiempo, la planificación de la transición debe incorporar costos de reconversión y tiempos realistas de despliegue de alternativas. Monitorear las variables señaladas y preparar planes de contingencia será determinante para mitigar riesgos y asegurar que la transición se ejecute sin afectar severamente la operación y la economía regional.
Todos los campos son obligatorios *



Comentarios